Rambursare anticipata credit - partiala sau totala
La un credit pe 30 ani, platind anticipat echivalentul a 4 rate (luni) si pastrand rata neschimbata (cu reducerea perioadei), am economisit echivalentul a 4 ani de rate (48 luni). Practic perioada de rambursare s-a redus cu 4 ani.
Un efect similar de spectaculos se obtine platind anticipat orice suma suplimentara in primii ani ai creditului. Dupa cativa ani (sau dupa cateva plati anticipate) efectul este mai mic, dar totusi castigul este semnificativ. Ma refer aici la creditul cel mai obisnuit, cu rate constanta, de exemplu creditul imobiliar sau creditul de nevoi personale.
Explicatia vine din modul in care functioneaza creditul cu rate fixe, in primii ani platesti 90% dobanda iar datoria scade doar cu 10% din rata platita (aproximez). Practic in primii ani cam bati pasul pe loc, platesti multa dobanda dar datoria ramane aproape aceeasi. Abia dupa cativa ani creste viteza de scadere a datoriei. O plata anticipata la inceput te face sa sari foarte multe luni in graficul de rambursare. Daca spre exemplu din fiecare rata aproximativ 10% se scade din datorie ("principal"), platind o rata in plus (anticipat) este la fel cu a platii 10 rate obisnuite a cate 10% principal.
Cum functioneaza creditul ?
Creditul incepe imprumutand o suma X, sa spunem 1.000E. Voi face abstractie de eventuale comisioane de acordare, sa spunem ca 1.000E este exact suma datorata bancii la inceputul creditului. Aceasta suma imprumutata se numeste "principal" si o gasiti sub acest nume intr-o coloana din graficul de rambursare. Initial "prinicipalul" este suma imprumutata : 1000E.
Rambursarea creditului presupune rambursarea sumei (1000E) plus o dobanda, exprimata ca un procent anual (exemplu 7% pe an). Eventuale comisioane de administrare lunare se pot asimila tot dobanzii daca se calculeaza procentual din "principal".
Fapt un pic neintuitiv, dobanda nu se calculeaza anual, ci lunar. Practic, dupa prima luna in care ai folosit cei 1000E ai bancii, trebuie sa platesti dobanda pe luna respectiva. Cum sunt 12 luni intr-un an, dobanda va fi aproximativ 7% * 1000E /12 = 5.83E.
In momentul in care se incaseaza rata lunara, banca isi opreste intai dobanda pe luna precedenta (5.83E) apoi suma ramase se scade din datorie (din principal). Daca dobanda este 5.83E iar rata este de exemplu 7E, dupa prima luna ai reusit sa platesti din principal doar ... 1.17E (7E - 5.83E).
Urmatoarea luna vei plati dobanda la 1000E-1.17E = 998.83E. Dobanda va fi doar putin mai mica : 7%*998.83/12 = 5.82. Vei reusi deci sa platesti cu un cent mai mult din principal decat luna trecuta : 7 - 5.82 = 1.18. Luna urmatoare se intampla la fel, dobanda este putin mai mica, principalul datorat scade cu un pic mai mult. Procentul din rata care se scade din principal este foarte mic in primii ani. Abia dupa jumatatea creditului principalul scade mai repede la fiecare rata.
Mai jos este un grafic (sursa in imagine) despre cum variaza principalul si dobanda din rata fixa, la o dobanda un pic mai mica decat la noi cred. La un credit pe 30 ani, abia dupa 222 luni principalul devine mai mare decat dobanda (interest). De atunci atunci incolo rambursarea anticipata are un castig mai mic de 100% - pentru fiecare plata anticipata in valoarea unei rate sari mai putin de 2 luni in graficul de rambursare, pentru ca principalul devine mai mult de 50% din rata. Valorile pot sa difere in functie de lungimea creditului si in functie de dobanda, dar curba ramane asemanatoare.
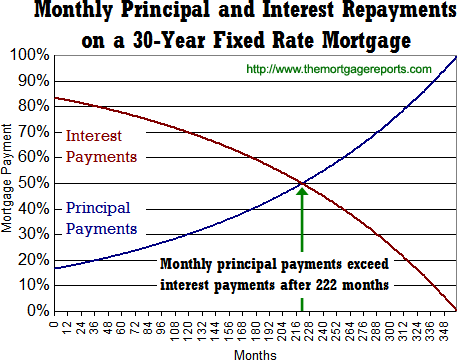 Dobanda platita este aria de sub linia rosie. Suma imprumutata este aria de deasupra liniei rosii. Aria totala reprezinta suma total platita prin rate. La dobanda mai mare "burta" curbei de rata (interest) se apropie mai mult de 100%, rezultand o arie mai mare de dobanda din valoarea totala a ratelor.
Pentru a obtine curba la un credit mai scurt, se pastreaza doar lunile respective de la sfarsitul creditului. La un credit mai lung, se lungeste graficul in stanga, linia dobanzii apropiindu-se de 100% din rata.
Observatii tehnice
- De fapt dobanda se calculeaza la numarul de zile intre doua scadente ale ratei, deci dobanda poate sa difere putin de la luna la luna. Pentru o luna de 30 zile dobanda ar fi 30/365 * 7% * 1000E = 5.7. Pentru o luna de 31 zile, dobanda ar fi 31/365 * 7% * 1000E = 5.9. Puteti observa acest fapt in scadentarul creditului calculand : dobanda/100 * principal_luna_anterioara * numar_zile / 365.
- Suma din principal se scade in data in care banca face debitul din contul curent in care s-a depus rata (nu atunci cand s-au depus banii). La o plata anticipata facuta in mijlocul lunii, se calculeaza dobanda la acea suma pe zilele trecute pana la debitul facut de banca.
- Ratele se depun intr-un cont bancar pe numele imprumutatului. De acolo banca debiteaza lunar rata trecuta in scadentar la data specificata.
- Depunerea in contul de rate a unei sume mai mari decat rata nu inseamna o plata anticipata. Banca va debita lunar si in ziua specificata doar suma din scadentar daca nu se face o cerere speciala catre banca. Se poate tine o rata in plus in acest cont pentru cazul in care uiti sa platesti o luna, dar la acei bani blocati dobanda este nesemnificativa sau zero.
- Banii depusi in plus fata de rata in contul de rate se pot retrage de la sediul bancii.
Durata creditului
In functie de rata maxima pe care imprumutatul o poate plati, durata minima a creditului variaza. Este clar ca durata nu poate fi mai mica de suma_imprumutata / rata (luni). Aceasta durata s-ar obtine daca dobanda la credit ar fi 0.
De obicei creditele sunt astfel calculate astfel incat sa rambursezi de 2-3 ori suma imprumutata, deci durata reala a creditului este de 2-3 ori mai mare decat suma_imprumutata / rata (luni).
Observam ca rata lunara trebuie sa fie ceva mai mare decat dobanda lunara la suma imprumutata, altfel datoria ar creste in loc sa scada. Cu cat diferenta este mai mica, creditul se intinde pe mai multi ani. Bineinteles ca exista un minim de ani. Maximum poate fi insa oricat teoretic (practic e limitat de speranta de viata a imprumutatului).
Daca rata lunara ar fi exact dobanda pe prima luna, nu ai reusi niciodata sa rambursezi creditul (principalul ar ramane constant). Cu cat rata lunara este mai mare fata de dobanda primei luni, cu atat creditul se ramburseaza mai repede si costul suplimentar este mai mic (dobanda total platita). Practic oamenii prefera sa ia o suma cat mai mare, crescand perioada creditului si implicit dobanda totala platita.
Pentru a plati cat mai putina dobanda, creditul trebuie sa fie pe cat mai putini ani, iar rata cat mai mare fata de dobanda lunara. Mai convenabil decat creditul cu "rate fixe" este un credit cu "rate descrescatoare" in care se plateste in fiecare luna o suma fixa din principal plus dobanda pe suma ramasa. Cum dobanda scade pe masura rambursarii, valoarea ratelor scade si ea. Acest tip de credit nu prea este folosit pentru ca scade suma maxima imprumutata. Se poate totusi simula un credit care nu bate pasul pe loc in primii ani prin rambursare anticipata.
Rambursarea anticipata totala
In orice moment al creditului, datoria catre banca se poate stinge achitand principalul din acel moment plus un comision de rambursare anticipata. Comisionul se presupune ca acopera dobanda pe care se baza banca pana in momentul in care reuseste sa re-imprumute acei bani rambursati "neasteptat". Un comision de 1% este echivalentul unei dobanzi de 12% pe o luna. Comisionul de rambursare anticipata se calculeaza doar la suma rambursata anticipat.
La o rambursare anticipala totala comisionul este de ordinul de marime al unei ratei (de fapt mai putin, al dobanzii pe o luna). La un comision mai mare de 3% (nesimtit as spune) suma este echivalenta cu dobanda la acei bani pe cateva luni. Consecinta este ca acest comision de rambursare anticipata se amortizeaza foarte repede prin dobanda economisita la acei bani. Comisionul se plateste procentual din suma rambursata anticipat, deci daca dai 100E anticipat cu 2% comision platesti 2E in plus, indiferent care este suma totala datorata.
Ce este interesant este ca creditul nu are "memorie". Dupa plata unei rate, urmatoarea luna este ca si cum ai fi facut un nou credit in valoare de suma datorata ramasa. La fel, se poate stinge datoria platind principalul din luna curenta (plus comision rambursare anticipata), fara a plati restul de dobanzi care erau trecute in scadentar pentru lunile si anii urmatori.
Pentru rambursarea anticipata trebuie facuta o cerere catre banca cu un numar de zile inainte de data in care banca va incasa banii. Pana la acea data, imprumutatul trebuie sa depuna in cont exact suma de bani care stinge datoria. Trebuie calculat foarte exact suma care stinge datoria. Daca sunt prea putin bani debitarea bancii nu va putea fi facuta, deci plata anticipata nu este valabila nici pentru suma mai mica depusa. Daca sunt prea multi bani depusi, trebuie apoi ridicati de la banca. Sumele prea mici nu se pot recupera in numerar insa. Banca poate furniza suma exacta necesara luand in considerare dobanda pe zilele pana la data in care se executa debitul sumei rambursate anticipat.
Rambursarea anticipata partiala
In orice luna se poate face o plata anticipata din credit, peste rata lunara din scadentar. Plata anticipata inseamna ca principalul datorat scade cu acea suma platita anticipat. Pe langa aceasta suma trebuie depus in contul de rate si comisionul de rambursare anticipata.
Cel mai simplu se face rambursarea anticipata cu incasare in aceeasi zi cu rata. Daca incasarea anticipata se face in mijlocul perioadei dintre scadentele ratelor, calculul se complica putin, intrucat banca nu are voie sa incaseze dobanda pe banii returnati anticipati dupa momentul platii. Dobanda pe zilele dinainte de plata anticipata se va calcula la principalul initial, iar dobanda pe restul zilelor pana la rata se va calcula la suma mai mica ramasa dupa plata anticipata.
Daca ai o suma X disponibila pentru rambursarea anticipata, poti face o cerere catre banca de ramburare anticipata pentru suma X. Se va specifica data in care banca va incasa acea suma anticipat. Cererea trebuie facuta cu un numar de zile inainte - este trecut in contractul de credit.
Pana la acea data trebuie depus in contul de rate suma X plus comisionul de rambursare anticipata (exemplu 2 * X / 100). Poate fi destul de rentabil ca virarea sa se faca cu ordin de plata, prin internet banking. La sume mari, comisionul ordinului de plata este mai mic decat comisionul de extragere a banilor de la bancomat. Numarul de cont al contului de rate se afla de la banca sau din contract.
Bancile au de obicei si un mod in care declari suma pe care o vei depune si calculeaza ei cat este comision si cat este din principal. Mie mi se pare mai simplu sa specific suma platita anticipat si sa calculez singur comisionul (il poate confirma si banca).
Cat castigi la rambursare anticipata partiala
Minimul pe care il castigi la o rambursare anticipata este dobanda pe acea suma pe restul de timp ramas pana la sfarsitul creditului. La inceput castigul este mult mai mare daca pastrezi aceeasi rata si scazi perioada de rambursare. Practic castigi si dobanda pe lunile cu care s-a scurtat creditul la o parte din banii ramasi.
O prima aproximare:
Daca ai depune banii cu dobanda de 7% cu capitalizare, suma s-ar dubla la fiecare 10 ani, deci in 20 ani ai acumula de 4 ori suma depusa, deci ai castiga de 3 ori suma initiala.
La fel, daca creditul mai are 20 ani, castigi cel putin de 3 ori suma rambursata anticipat, ca dobanda pe care nu o vei mai plati la aceasta suma. Dupa rambursarea anticipata insa, perioada de rambursare scade, deci urmatoare rambursare va economisi dobanda pe o perioada mai mica.
Calculul exact al economisirii la rambursare anticipata:
Poti calcula simplu castigul la o rambursare anticipata:
- se ia graficul de rambursare si se merge la suma de principal corespunzatoare lunii viitoare (P)
- se scade suma de rambursat anticipat la acest principal (P-X)
- se coboara pe coloana "principal" pana suma din coloana devine aproximativ egala cu (P-X)
- numarul de luni sarite reprezinta numarul de rate economisite
- Inmultind numarul de luni cu rata se obtine suma economisita
Secretul sta in faptul ca din banii rambursati anticipat nu se plateste si dobanda. Dobanda este acoperita total de rata lunara. Orice rambursare anticipata se scade direct din principal.
Atentie, rata lunara trebuie platita chiar daca se face o rambursare anticipata (daca nu se specifica altfel in cerere). De asemenea, o rambursare anticipata nu inseamna ca ai voie sa nu mai platesti rata urmatoare. La fiecare scadenta banca trebuie sa incaseze dobanda la banii datorati pe luna anterioara, altfel percepe penalizari.
Ca o recomandare, platile anticipate merita facute cand se acumuleaza 3-6luni de economii. Chiar daca marginal este mai eficient sa faci plata in fiecare luna, efortul logistic (cerere, virare, verificare) nu merita diferenta, mai ales daca pui in calcul si comisionul de virare. Practic, la fiecare intarziere a platii cu o luna pierzi doar dobanda lunara pe acea suma, care se poate acoperi partial cu dobanda la care poti depune banii in banca.
Concluzie
Daca calculezi cati bani castigi rambursand anticipat o parte din credit sigur ramai uimit.
Bineinteles ca acel castig trebuie comparat cu castigul pe care l-ai avea depunand banii cu dobanda la o banca sau investind intr-o afacere (daca este cazul). Totusi, in cele mai multe cazuri castigul prin rambursare anticipata este mai mare.
In cazul imprumutului imobiliar facut pentru familie, e putin probabil sa poti folosi banii economisiti mai eficient decat platind anticipat creditul. Bineinteles ca nu trebuie sa faci economie neglijand sanatatea, siguranta vietii si a bunurilor, altfel va trebui sa platesti "dobanda" pe acesti bani economisiti. Odata acoperite necesitatile primare insa, orice economie facuta azi aduce castiguri mult mai mari in viitor.
P.S. Este totusi o idee buna sa pastrati "la saltea" 3 rate + cheltuieli lunare pentru cazul in care sunteti fortati sa cautati un alt serviciu. Daca ii rambursati anticipat, nu poteti spune bancii sa va pasuiasca 3 luni.
Update: Un cititor (Claudiu Muntean) mi-a trimis un Excel de calcul al ratelor, îl găsiți aici.
187 comments
Comments are closed for this article.
Multumesc frumoa,
Buna ziua, Copiii mei au contractat un credit "Prima casa" pe o perioada de 30 de ani. In ce conditii de poate face reducerea termenului de restituire la 15 ani prin majorarea ratei lunare de restituit si daca se poate accepta un coplatitor?
Cel mai simplu, dar necesită un pic de voință, este să facă rambursări anticipate la un număr de luni, cu păstrarea ratei și reducerea perioadei.
Despre creșterea ratei, nu cunosc cerințele legale. Dacă rata depășește procentul din salariu ar putea să fie nevoie de un coplătitor.
La sfârșitul articolului am adăugat un Excel primit de la un cititor, cu care se poate simula cât ar trebui să fie rata pentru ca perioada să se reducă de la 30 la 15 ani. Sigur este semnificativ mai mică decât dublul ratei de acum.
Cred că am mai spus, nu sunt specialist în domeniu, doar m-am interesat pentru mine și m-am gândit să împărtășesc ce am aflat.
Multumesc ! "programelul" in excel unde e?
Vezi linia cu "Update" de la sfârșitul articolului.
Salut,
Am si eu o curiozitate: Doresc sa fac un imprumut pt un apartament de aproximativ57000 euro.momentan astept sa vand o proprietate pt a face un imprumut mai mic si a depune un avans mai mare. Doresc sa aplic la acest program achitand avansul de 5%+30000 euto, practic imprumutand doar 27.000 euro Insa in momentul acesta inca nu detin suma de30.000(nu am vandut proprietate) si vroiam sa intreb daca este o diferenta mare intre a face un imprumut de 27.000 fata de a face imprumut de 57.000 ,iar dupa un an platind anticipat suma de 30.000
Este clar ca prima varianta este mai avantajoasa(cea de 27000),insa eram curios daca diferenta este asa de mare intre cele 2 cazuri.eu in acest moment platesc chirie ceea ce inseamna pe un an o alta pierdere pe care o puteam utiliza platind ratele, de aceea doream sa nu mai astept un an pana cand reuseam sa vand aceasta proprietate
Ms si sper ca am m am facut inteles si a avut logica ceea ce am infrebat
In 2008 am luat credit de nevoi personale,cu dobanda variabila de la bcr in valuare de 450 milioane pe o perioada de 10 ani.Am platit o perioada de 5 ani si cand ma duc la banca sa vorbesc ca nu mai pot plati rata pentru ca sotul meu a ramas fara servici au inceput telefoane peste telefoane sa platesc si sa platesc.dar sunt foarte stresata pentru ca nu am de unde.deja s-a ajuns la a 7a rata tot insista.Acum ce mai pune ca mi-a fost oprita si alocatia copilului si mi-a spus de la banca ca din cauza ca nu am fost in stare sa-mi platesc ratele.m-am dus la una dintre consultante si mi s-a spus ca mai am 9000 de euro de plata. Dar oare eu ce-am platit in cei 5 ani de zile?Ce este de facut in aceasta situatie?
Îmi pare rău...
Din păcate în primii ani de credit se plătește 90% dobândă și 10% din datorie (cifre orientative). De aceea recomandam rambursarea anticipată parțială în primii ani, pentru a scăpa de acea perioadă.
Nu sunt specialist, dar din câte știu: - se poate renegocia cu banca un plan de re-eșalonare, eventual cu scăderea ratei și creșterea perioadei, dar când vă reveniți merită să plătiți anticipat o parte. - din câte știu nu au voie să oprească mai mult de 30% din venituri, trebuie vorbit cu un avocat
@anonim57000:
Pierzi doar dobânda la banii de "avans" până în momentul în care îi plătești anticipat, eventual ceva comisioane pe lângă. De exemplu dacă rambursezi după un an și i-ai luat cu 10%, plătești în plus 10% dobânda plus 1% comision rambursare anticipată plus comision analiză, acordare, etc.
Vezi că prețurile la apartamente continuă să scadă din câte am văzut...
This comment has been removed.
Am sters din greseala comentariul: "Buna seara ,va rog sa ma ajutati cu un raspuns,in data de 25 martie 2013 am luat un credit pt produse in valoare de 2393 lei,luna aceasta in data de 25 am avut prima scadenta,am o rata de 110.71 lei pe luna pe 36 luni.M-am dus sa platesc in data de 25 si am anuntat ca doresc sa platesc rata lunara de 110.71 si o plata anticipata partiala in valoare de 500 ron si doresc sa mi se recalculeze o rata mai mica pe aceeasi perioada.Mi s-a spus ca este posibil acest lucru insa trebuie sa astept 1 zi pentru alocarea platii si dupa aceea se va recalcula o rata mai mica.Am platit 610.71 si a doua zi mi s-a spus ca noua rata este de 100.7 lei si mi s-a parut ca mi s-a scazut foarte putin din rata ,ma asteptam sa fie undeva pana in 90 lei pe luna.Am intrebat cum s-a calculata plata anticipata,eu credeam ca se scade din soldul de 2393 suma de 500 lei dar mi s-a spus ca se scade din valoarea totala a creditului adica din 3985.56-suma platibila la sfarsitul perioadei de creditare.Va rog sa imi spuneti este corecta forumla de calcul?Nu stiu ce sa fac ,luni trebuie sa rezolv poblema,nu mi se pare normal sa se scada din valoarea totala a creditului mai ales ca in contract scrie ceva de genul :in cazul platii anticipate partial se obtine o reducere a creditului concretizata prin recalcularea dobanzii la noul sold al creditului. Multumesc "
Poate s-au exprimat greșit, nu se poate scade din suma "totală" dacă este o instituție bancară normală. Se scade 500 din suma datorată, iar rata scade cu aproximativ dobânda*500/12.
Dacă perioada rămâne constantă nu este mare economie la reducerea ratei, economia mai mare se face dacă rata rămâne constantă și se reduce perioada.
Am scris în detaliu cum se calculează. Ar fi bine să le cereți un desfășurător să verificați modul de calcul prezentat în articol.
buna seara. am nevoie si eu de o informatie. in 2007 sotul meu a luat un credit de nevoi personale (cu dobanda variabila)la Piraeus in valoare de 20.000 euro (pentru a achita un altul la o alta bamca). acum 5 luni el a decedat, iar eu nu am mai putut plati in aceasta perioada nimic. dar intentionez sa discut cu banca, pentru ca am primit niste informatii cum ca nu ar avea asigurare de viata, cu toate ca in contract este specificat ca imprumutatul mandateaza banca sa incheie in numele sau o asigurare in caz de deces si banca e beneficiarul acetei polite. pentru mine e clar, dar de ce spun ei altceva???
1. aveti ceva informatii despre aceasta banca? eu nu am stiut atunci ce vrea sa faca si nu sunt trecuta pe niciun act, nu apar pe nicaieri, dar parintii mei sunt speriati de executare silita.
2. si dc o vor tine mortis ca nu cuprinde asigurare si ca trebuie sa platesc, calea cea mai buna ar fi, din ce am citit, sa mentin rata si sa reduc perioada? sau ce sfat imi dati? ati mai intalnit aceasta problema?
multumesc anticipat
Condoleanțe. Îmi pare rău, nu știu ce să vă sfătuiesc. Dacă nu există ipotecă la credit, îmi imaginez că o problema ar putea apare în momentul succesiunii, acolo ar trebui să consultați un avocat.
Buna ziua,Doresc sa imi achizitionez un credit prima casa pentru constructie de casa in valoare de 55000 euro, si as dori sa fac o rambursare partiala de 15000 euro , am un apartament de vanzare, si intrand pe brd am observat ca in cazul alegerii unui credit cu rate descrescatoare dobanda rambursata in 30 de ani este mai mica cu undeva la 8000 de euro decat daca ar fi rate egale.
Intrebarea mea este urmatoare ,sitemul aceste de rambursari anticiapate partiale propus de dumneavoastra e mai eficient in care din cele 2 cazuri, cel cu rate egale sau cel cu rate descrescatoare? Va multumesc.
@Silviu: la rate egale se vede cel mai clar efectul rambursării anticipate. La rate descrescătoare deja "plătești anticipat" ceva în fiecare lună (rata e un pic mai mare), deci efectul vizibil este mai mic.
La ambele însă, orice rambursare anticipată te face să economisești dobânda pe restul perioadei creditului.
Bună ziua! Felicitări! Ești super. Am și eu o nelămurire și aș avea nevoie de un sfat sincer. - Am un credit la Reiffeisen din 2007 pe 20 ani și tocmai m-a contactat banca să-mi propună micșorarea ratei cu aprox. 50% pentru 3 ani. Singura condiție este să nu întârzii cu plata ratelor pe această perioadă. După acești 3 ani revin la rata de acum. Care-i strategia oare?
@Oana: pot doar specula.
Din câte știu băncile au acum mari probleme în a găsi oameni care să se împrumute. Dacă dai banii înapoi băncii iar banca nu îi poate re-împrumuta, nu mai poate câștiga dobândă la acei bani. Pentru cei 50% pe care nu îi rambursezi, vei plăti în continuare dobândă, presupun destul de mare.
Ca să decizi, gândește-te dacă poți obține un profit din cei 50% care ți-ar rămâne, mai mare decât dobânda pe care o vei plăti la ei. Profitul poate fi și ne-material: confort, siguranță, dar totul are un cost până la urmă, doar că vine după 3 ani.
Informatiile din articol sunt coerente, corecte si folositoare. Dar am impresia ca multi cititori nu inteleg cum functioneaza sistemul. Chestiunea aceea cu rambursarea de la sfarsitul perioadei de creditare, practicata de catre banci in cazul unei rambursari anticipate partiale, este de domeniul folclorului urban. Concret, cazul cvasicunoscut al creditului cu rate egale poate fi teoretizat astfel: O rambursare anticipata partiala este echivalenta cu o deplasare pe axa x, a timpului, pana in momentul la momentul cand principalul de pe axa y, a banilor, intersecteaza curba rosie, evident venind dinspre valorile mari. Timpul aflat astfel devine prezentul si graficul este shiftat spre stanga. Conditia sine-cva-non este pastrarea costanta a ratei. In cazul ca alegeti reducerea ratei si pastrarea nealterata a periadei totale de rambursare, atunci graficul se comprima pe axa y ( atentie, nu shiftare!). Rezultatul imediat este o scadere a derivatei functiei. Pe romaneste curba isi reduce rata de scadere, ceea ce inseamna ca din suma totala dobanda va avea o pondere mai mare si va anula intr-o proportie substantiala avantajul rambursarii anticipate. La limita, cand rata lunara va tinde spre zero, dobanda va avea tendinta sa "acapareze" toata rata...
O incercare de raspuns pentru Oana. Trebuie sa ne dati mai multe informatii. Cat anume, procentual, este dobanda D-voastra? Este o dobanda fixa? Este compusa dintr-o marja a bancii + Euribor 6M? Penntru ca in 2007 Euriborul era cca. 5 % iar acum cca. 0.35%. In momentul de fata bancile duc o campanie agresiva de "furt" al clientilor de la concurenta, prin creditele de refinantare. Poate le-o fi teama de asta... Sau pur si simplu vor banii mai incolo, cu profit pe deasupra, dupa cum bine zicea autorul articolului, pentru ca acum au dificultati cu plasarea capitalului...