Rambursare anticipata credit - partiala sau totala
La un credit pe 30 ani, platind anticipat echivalentul a 4 rate (luni) si pastrand rata neschimbata (cu reducerea perioadei), am economisit echivalentul a 4 ani de rate (48 luni). Practic perioada de rambursare s-a redus cu 4 ani.
Un efect similar de spectaculos se obtine platind anticipat orice suma suplimentara in primii ani ai creditului. Dupa cativa ani (sau dupa cateva plati anticipate) efectul este mai mic, dar totusi castigul este semnificativ. Ma refer aici la creditul cel mai obisnuit, cu rate constanta, de exemplu creditul imobiliar sau creditul de nevoi personale.
Explicatia vine din modul in care functioneaza creditul cu rate fixe, in primii ani platesti 90% dobanda iar datoria scade doar cu 10% din rata platita (aproximez). Practic in primii ani cam bati pasul pe loc, platesti multa dobanda dar datoria ramane aproape aceeasi. Abia dupa cativa ani creste viteza de scadere a datoriei. O plata anticipata la inceput te face sa sari foarte multe luni in graficul de rambursare. Daca spre exemplu din fiecare rata aproximativ 10% se scade din datorie ("principal"), platind o rata in plus (anticipat) este la fel cu a platii 10 rate obisnuite a cate 10% principal.
Cum functioneaza creditul ?
Creditul incepe imprumutand o suma X, sa spunem 1.000E. Voi face abstractie de eventuale comisioane de acordare, sa spunem ca 1.000E este exact suma datorata bancii la inceputul creditului. Aceasta suma imprumutata se numeste "principal" si o gasiti sub acest nume intr-o coloana din graficul de rambursare. Initial "prinicipalul" este suma imprumutata : 1000E.
Rambursarea creditului presupune rambursarea sumei (1000E) plus o dobanda, exprimata ca un procent anual (exemplu 7% pe an). Eventuale comisioane de administrare lunare se pot asimila tot dobanzii daca se calculeaza procentual din "principal".
Fapt un pic neintuitiv, dobanda nu se calculeaza anual, ci lunar. Practic, dupa prima luna in care ai folosit cei 1000E ai bancii, trebuie sa platesti dobanda pe luna respectiva. Cum sunt 12 luni intr-un an, dobanda va fi aproximativ 7% * 1000E /12 = 5.83E.
In momentul in care se incaseaza rata lunara, banca isi opreste intai dobanda pe luna precedenta (5.83E) apoi suma ramase se scade din datorie (din principal). Daca dobanda este 5.83E iar rata este de exemplu 7E, dupa prima luna ai reusit sa platesti din principal doar ... 1.17E (7E - 5.83E).
Urmatoarea luna vei plati dobanda la 1000E-1.17E = 998.83E. Dobanda va fi doar putin mai mica : 7%*998.83/12 = 5.82. Vei reusi deci sa platesti cu un cent mai mult din principal decat luna trecuta : 7 - 5.82 = 1.18. Luna urmatoare se intampla la fel, dobanda este putin mai mica, principalul datorat scade cu un pic mai mult. Procentul din rata care se scade din principal este foarte mic in primii ani. Abia dupa jumatatea creditului principalul scade mai repede la fiecare rata.
Mai jos este un grafic (sursa in imagine) despre cum variaza principalul si dobanda din rata fixa, la o dobanda un pic mai mica decat la noi cred. La un credit pe 30 ani, abia dupa 222 luni principalul devine mai mare decat dobanda (interest). De atunci atunci incolo rambursarea anticipata are un castig mai mic de 100% - pentru fiecare plata anticipata in valoarea unei rate sari mai putin de 2 luni in graficul de rambursare, pentru ca principalul devine mai mult de 50% din rata. Valorile pot sa difere in functie de lungimea creditului si in functie de dobanda, dar curba ramane asemanatoare.
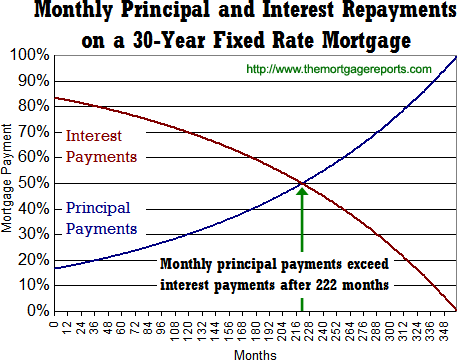 Dobanda platita este aria de sub linia rosie. Suma imprumutata este aria de deasupra liniei rosii. Aria totala reprezinta suma total platita prin rate. La dobanda mai mare "burta" curbei de rata (interest) se apropie mai mult de 100%, rezultand o arie mai mare de dobanda din valoarea totala a ratelor.
Pentru a obtine curba la un credit mai scurt, se pastreaza doar lunile respective de la sfarsitul creditului. La un credit mai lung, se lungeste graficul in stanga, linia dobanzii apropiindu-se de 100% din rata.
Observatii tehnice
- De fapt dobanda se calculeaza la numarul de zile intre doua scadente ale ratei, deci dobanda poate sa difere putin de la luna la luna. Pentru o luna de 30 zile dobanda ar fi 30/365 * 7% * 1000E = 5.7. Pentru o luna de 31 zile, dobanda ar fi 31/365 * 7% * 1000E = 5.9. Puteti observa acest fapt in scadentarul creditului calculand : dobanda/100 * principal_luna_anterioara * numar_zile / 365.
- Suma din principal se scade in data in care banca face debitul din contul curent in care s-a depus rata (nu atunci cand s-au depus banii). La o plata anticipata facuta in mijlocul lunii, se calculeaza dobanda la acea suma pe zilele trecute pana la debitul facut de banca.
- Ratele se depun intr-un cont bancar pe numele imprumutatului. De acolo banca debiteaza lunar rata trecuta in scadentar la data specificata.
- Depunerea in contul de rate a unei sume mai mari decat rata nu inseamna o plata anticipata. Banca va debita lunar si in ziua specificata doar suma din scadentar daca nu se face o cerere speciala catre banca. Se poate tine o rata in plus in acest cont pentru cazul in care uiti sa platesti o luna, dar la acei bani blocati dobanda este nesemnificativa sau zero.
- Banii depusi in plus fata de rata in contul de rate se pot retrage de la sediul bancii.
Durata creditului
In functie de rata maxima pe care imprumutatul o poate plati, durata minima a creditului variaza. Este clar ca durata nu poate fi mai mica de suma_imprumutata / rata (luni). Aceasta durata s-ar obtine daca dobanda la credit ar fi 0.
De obicei creditele sunt astfel calculate astfel incat sa rambursezi de 2-3 ori suma imprumutata, deci durata reala a creditului este de 2-3 ori mai mare decat suma_imprumutata / rata (luni).
Observam ca rata lunara trebuie sa fie ceva mai mare decat dobanda lunara la suma imprumutata, altfel datoria ar creste in loc sa scada. Cu cat diferenta este mai mica, creditul se intinde pe mai multi ani. Bineinteles ca exista un minim de ani. Maximum poate fi insa oricat teoretic (practic e limitat de speranta de viata a imprumutatului).
Daca rata lunara ar fi exact dobanda pe prima luna, nu ai reusi niciodata sa rambursezi creditul (principalul ar ramane constant). Cu cat rata lunara este mai mare fata de dobanda primei luni, cu atat creditul se ramburseaza mai repede si costul suplimentar este mai mic (dobanda total platita). Practic oamenii prefera sa ia o suma cat mai mare, crescand perioada creditului si implicit dobanda totala platita.
Pentru a plati cat mai putina dobanda, creditul trebuie sa fie pe cat mai putini ani, iar rata cat mai mare fata de dobanda lunara. Mai convenabil decat creditul cu "rate fixe" este un credit cu "rate descrescatoare" in care se plateste in fiecare luna o suma fixa din principal plus dobanda pe suma ramasa. Cum dobanda scade pe masura rambursarii, valoarea ratelor scade si ea. Acest tip de credit nu prea este folosit pentru ca scade suma maxima imprumutata. Se poate totusi simula un credit care nu bate pasul pe loc in primii ani prin rambursare anticipata.
Rambursarea anticipata totala
In orice moment al creditului, datoria catre banca se poate stinge achitand principalul din acel moment plus un comision de rambursare anticipata. Comisionul se presupune ca acopera dobanda pe care se baza banca pana in momentul in care reuseste sa re-imprumute acei bani rambursati "neasteptat". Un comision de 1% este echivalentul unei dobanzi de 12% pe o luna. Comisionul de rambursare anticipata se calculeaza doar la suma rambursata anticipat.
La o rambursare anticipala totala comisionul este de ordinul de marime al unei ratei (de fapt mai putin, al dobanzii pe o luna). La un comision mai mare de 3% (nesimtit as spune) suma este echivalenta cu dobanda la acei bani pe cateva luni. Consecinta este ca acest comision de rambursare anticipata se amortizeaza foarte repede prin dobanda economisita la acei bani. Comisionul se plateste procentual din suma rambursata anticipat, deci daca dai 100E anticipat cu 2% comision platesti 2E in plus, indiferent care este suma totala datorata.
Ce este interesant este ca creditul nu are "memorie". Dupa plata unei rate, urmatoarea luna este ca si cum ai fi facut un nou credit in valoare de suma datorata ramasa. La fel, se poate stinge datoria platind principalul din luna curenta (plus comision rambursare anticipata), fara a plati restul de dobanzi care erau trecute in scadentar pentru lunile si anii urmatori.
Pentru rambursarea anticipata trebuie facuta o cerere catre banca cu un numar de zile inainte de data in care banca va incasa banii. Pana la acea data, imprumutatul trebuie sa depuna in cont exact suma de bani care stinge datoria. Trebuie calculat foarte exact suma care stinge datoria. Daca sunt prea putin bani debitarea bancii nu va putea fi facuta, deci plata anticipata nu este valabila nici pentru suma mai mica depusa. Daca sunt prea multi bani depusi, trebuie apoi ridicati de la banca. Sumele prea mici nu se pot recupera in numerar insa. Banca poate furniza suma exacta necesara luand in considerare dobanda pe zilele pana la data in care se executa debitul sumei rambursate anticipat.
Rambursarea anticipata partiala
In orice luna se poate face o plata anticipata din credit, peste rata lunara din scadentar. Plata anticipata inseamna ca principalul datorat scade cu acea suma platita anticipat. Pe langa aceasta suma trebuie depus in contul de rate si comisionul de rambursare anticipata.
Cel mai simplu se face rambursarea anticipata cu incasare in aceeasi zi cu rata. Daca incasarea anticipata se face in mijlocul perioadei dintre scadentele ratelor, calculul se complica putin, intrucat banca nu are voie sa incaseze dobanda pe banii returnati anticipati dupa momentul platii. Dobanda pe zilele dinainte de plata anticipata se va calcula la principalul initial, iar dobanda pe restul zilelor pana la rata se va calcula la suma mai mica ramasa dupa plata anticipata.
Daca ai o suma X disponibila pentru rambursarea anticipata, poti face o cerere catre banca de ramburare anticipata pentru suma X. Se va specifica data in care banca va incasa acea suma anticipat. Cererea trebuie facuta cu un numar de zile inainte - este trecut in contractul de credit.
Pana la acea data trebuie depus in contul de rate suma X plus comisionul de rambursare anticipata (exemplu 2 * X / 100). Poate fi destul de rentabil ca virarea sa se faca cu ordin de plata, prin internet banking. La sume mari, comisionul ordinului de plata este mai mic decat comisionul de extragere a banilor de la bancomat. Numarul de cont al contului de rate se afla de la banca sau din contract.
Bancile au de obicei si un mod in care declari suma pe care o vei depune si calculeaza ei cat este comision si cat este din principal. Mie mi se pare mai simplu sa specific suma platita anticipat si sa calculez singur comisionul (il poate confirma si banca).
Cat castigi la rambursare anticipata partiala
Minimul pe care il castigi la o rambursare anticipata este dobanda pe acea suma pe restul de timp ramas pana la sfarsitul creditului. La inceput castigul este mult mai mare daca pastrezi aceeasi rata si scazi perioada de rambursare. Practic castigi si dobanda pe lunile cu care s-a scurtat creditul la o parte din banii ramasi.
O prima aproximare:
Daca ai depune banii cu dobanda de 7% cu capitalizare, suma s-ar dubla la fiecare 10 ani, deci in 20 ani ai acumula de 4 ori suma depusa, deci ai castiga de 3 ori suma initiala.
La fel, daca creditul mai are 20 ani, castigi cel putin de 3 ori suma rambursata anticipat, ca dobanda pe care nu o vei mai plati la aceasta suma. Dupa rambursarea anticipata insa, perioada de rambursare scade, deci urmatoare rambursare va economisi dobanda pe o perioada mai mica.
Calculul exact al economisirii la rambursare anticipata:
Poti calcula simplu castigul la o rambursare anticipata:
- se ia graficul de rambursare si se merge la suma de principal corespunzatoare lunii viitoare (P)
- se scade suma de rambursat anticipat la acest principal (P-X)
- se coboara pe coloana "principal" pana suma din coloana devine aproximativ egala cu (P-X)
- numarul de luni sarite reprezinta numarul de rate economisite
- Inmultind numarul de luni cu rata se obtine suma economisita
Secretul sta in faptul ca din banii rambursati anticipat nu se plateste si dobanda. Dobanda este acoperita total de rata lunara. Orice rambursare anticipata se scade direct din principal.
Atentie, rata lunara trebuie platita chiar daca se face o rambursare anticipata (daca nu se specifica altfel in cerere). De asemenea, o rambursare anticipata nu inseamna ca ai voie sa nu mai platesti rata urmatoare. La fiecare scadenta banca trebuie sa incaseze dobanda la banii datorati pe luna anterioara, altfel percepe penalizari.
Ca o recomandare, platile anticipate merita facute cand se acumuleaza 3-6luni de economii. Chiar daca marginal este mai eficient sa faci plata in fiecare luna, efortul logistic (cerere, virare, verificare) nu merita diferenta, mai ales daca pui in calcul si comisionul de virare. Practic, la fiecare intarziere a platii cu o luna pierzi doar dobanda lunara pe acea suma, care se poate acoperi partial cu dobanda la care poti depune banii in banca.
Concluzie
Daca calculezi cati bani castigi rambursand anticipat o parte din credit sigur ramai uimit.
Bineinteles ca acel castig trebuie comparat cu castigul pe care l-ai avea depunand banii cu dobanda la o banca sau investind intr-o afacere (daca este cazul). Totusi, in cele mai multe cazuri castigul prin rambursare anticipata este mai mare.
In cazul imprumutului imobiliar facut pentru familie, e putin probabil sa poti folosi banii economisiti mai eficient decat platind anticipat creditul. Bineinteles ca nu trebuie sa faci economie neglijand sanatatea, siguranta vietii si a bunurilor, altfel va trebui sa platesti "dobanda" pe acesti bani economisiti. Odata acoperite necesitatile primare insa, orice economie facuta azi aduce castiguri mult mai mari in viitor.
P.S. Este totusi o idee buna sa pastrati "la saltea" 3 rate + cheltuieli lunare pentru cazul in care sunteti fortati sa cautati un alt serviciu. Daca ii rambursati anticipat, nu poteti spune bancii sa va pasuiasca 3 luni.
Update: Un cititor (Claudiu Muntean) mi-a trimis un Excel de calcul al ratelor, îl găsiți aici.
187 comments
Comments are closed for this article.
alo
Aplica pentru un împrumut rapid și convenabil de a plăti facturile și pentru a începe o nouă finanțare de proiecte dvs. la o rată a dobânzii mai mic de 3%. Nu ne contactati astăzi prin: credithome@blumail.org cu suma creditului necesar ca oferta noastra de împrumut minim este de 1.000,00 euro pentru orice alegere din valoarea creditului. Sunt certificate, înregistrate și creditor legal. Puteți să mă contactați astăzi dacă sunteți interesat în obținerea acestui împrumut, contactati-ma pentru mai multe informații despre procesul de împrumut, cum ar fi procesul de termenii și condițiile de împrumut și modul în care împrumutul va fi transferat la tine. Am nevoie de răspunsul dumneavoastră de urgență dacă sunteți interesat.
mulțumesc
Pentru creditul din 2009 in valoare de 70.000 lei: Ca sa afli cat timp economisesti daca achiti 10.000 lei te uiti pe un grafic recent si cauti data urmatoarei rate de 500 lei pe care urmeaza sa o platesti. Apoi din cei 10.000 scazi valoarea acestei rate (rata=prinicpal+dobanda+comisioane) si apoi din diferenta de 9.500 scazi doar principalul (nu si dobanda si nici eventualele comisioane daca le ai) de la urmatoarele rate (luni) pana ajungi la zero. Cand ai ajuns la zero, numeri pentru cate luni ai scazut principalul si asa iti dai seama de perioada. In caz ca vrei sa vezi cati bani ai economisit din dobanda si eventual comisioane atunci pentru acelasi numar de rate (luni) aduni dobanda si comisioanele. Astfel iti dai seama ce suma ai fi platit in plus fata de principal, daca nu rambursai anticipat.
Eu am refinantat acum 5 luni un credit ipotecar in euro cu un credit de nevoi personale in lei (mai aveam mai putin de 15.000 euro de rambursat) si acum nu mai am grija cursului Leu/Euro si chiar ma bucur pentru ca si Roborul este pe un trend descendent. Am facut deja doua rambursari anticipate partiale pe noul credit si am injumatatit dobanda pe care trebuie sa o platesc bancii pt creditul nou.
Pentru cel cu "Eronat" da-mi voie sa te contrazic pentru ca, desi pare ca ti-au scazut ultimele 2 luni din credit nu este asa, pentru ca dpdv matematic nu este posibil. Urmatoarea rata trebuie sa includa dobanda calculata si aplicata matematic la soldul din care se scad cei 825 rambursati de tine. Intr-adevar inainte de rambursare ultima rata a creditului era, sa zicem, 15 iunie 2020 si dupa rambursare (dupa ce au scazut 2 luni), ultima rata a devenit 15 aprilie 2020, lasand impresia eronata ca s-au redus ultimele 2 rate. Din punct de vedere valoric, vei vedea ca cei 825 euro reprezinta suma principalului din urmatoarele doua rate care le ai de platit fata de momentul rambursarii anticipate partiale.
Cand este mai bine sa fac rambursarea anticipata? Raspuns corect: Nu conteaza foarte mult. Mai demult, pana sa se dezvolte foarte mult aplicatiile bancilor, eram sfatuiti sa facem rambursari anticipate partial in urmatoarea zi dupa ziua scadenta in care plateam rata lunara. Asta pentru ca era mai usor pentru banca sa actualizele si sa calculeze noul grafic. Mai nou, la bancile care se respecta, poti face aceasta rambursare in ziua cand te duci la banca sa depui banii in cont chiar daca este la jumatatea lunii. In acest caz ai un mic avantaj pentru ca scutesti dobanda pentru zilele ramase pana la scadenta ratei curente, iar banca este nevoita sa recalculeze dobana ratei respective pentru ca dobanda se va aplica pana in ziua rambursarii la soldul initial, iar dupa rambursare la un sold mai mic cu suma rambursata anticipat de tine. Practic dobanda se calculeaza zilnic la soldul existent in cont.
VEZI AICI MAI MULTE DETALII...http://achitati-va-creditul-fara-dobanzi.blogspot.ro/
perfect adevarat si corect...cineva chiar a si inregistrat la OSIM un ALGORITM DE OPTIMIZARE A RAMBURSARII ANTICIPATE
Buna seara, Am nevoie de putin ajutor daca se poate.Vreau sa iau un credit de 4500 de ron pe care prin luna octombrie am sa il achit integral.Ce ma sfatuiti?pe ce perioada sa iau creditul?daca iau pe o perioada de 24 de luni de ex.am o rata de 229 de lei.Eu in octombrie voi achita acest credit integral.cum se va calcula rambursarea tindand cont ca eu fac creditul pe 24 de luni dar il achit dupa 6 luni?
Revin cu o rectificare.....suma pe care banca mi-o ofera este de 5000 de ron pe 24 de luni cu o rata de 229 pe luna urmand ca la finalul perioadei contractuale sa returnez 5500 de lei.Daca in luna octombrie ma voi duce sa platesc integral creditul cum se va calcula si cat ar trebui sa mai platesc?
Dacă rambursezi creditul repede nu contează perioada pe care l-ai contractat inițial. Vei plăti dobândă doar pe lunile în care ai fost dator. În acest caz contează mai degrabă comisioanele de acordare și de rambursare anticipată, și rata dobânzii pe lunile împrumutate, bineînțeles.
Eu as recomanda citirea contractului de credit in care sa verifici in ce conditii poti rambursa anticipat, Sa mai verifici si daca exista comision de rambursare anticipata partiala sau totala. In caz ca nu iti pot trimite un draft de contract, solicita in scris (pe email sau prin posta) conditiile de creditare pentru creditul respectiv, in care ar trebui sa apara detalii despre elementele de mai sus.
This comment has been removed.
This comment has been removed.
This comment has been removed.
This comment has been removed.
This comment has been removed.
This comment has been removed.
This comment has been removed.
This comment has been removed.
Dacă nu vă potoliți cu SPAM-ul o să folosesc ceva energie să pierdeți mai mult decât câștigați punând comentarii la acest articol.
Nu luați împrumut de la cămătari sau IFN-uri! Și băncile au bubele lor, dar nu vreți să săriți din lan în puț!
Am tot strâns reclame la IFN-uri, vroiam să fac un articol dar n-am alocat timpul. Pe scurt dobânzile sunt URIAȘE la tot ce a ajuns la mine, gen de 10 ori mai mari decât la bancă.
Studiați cu atenție înainte de a împrumuta de la cineva despre care nu știți suficient, pentru a putea face plângere la poliție dacă începe cu amenințări. Știți parodia cu zânuțul, nu? "Pac un deget"...
https://www.youtube.com/watch?v=v8mn6jqGjqs
Foarte detaliat (și foarte tehnic... :-) ) articolul tău.
Cred că aici găsești un calculator al ratelor mai "uman": http://how-to-do.ro/calculator-rate-credit-ipotecar-auto-nevoi-personale