Rambursare anticipata credit - partiala sau totala
La un credit pe 30 ani, platind anticipat echivalentul a 4 rate (luni) si pastrand rata neschimbata (cu reducerea perioadei), am economisit echivalentul a 4 ani de rate (48 luni). Practic perioada de rambursare s-a redus cu 4 ani.
Un efect similar de spectaculos se obtine platind anticipat orice suma suplimentara in primii ani ai creditului. Dupa cativa ani (sau dupa cateva plati anticipate) efectul este mai mic, dar totusi castigul este semnificativ. Ma refer aici la creditul cel mai obisnuit, cu rate constanta, de exemplu creditul imobiliar sau creditul de nevoi personale.
Explicatia vine din modul in care functioneaza creditul cu rate fixe, in primii ani platesti 90% dobanda iar datoria scade doar cu 10% din rata platita (aproximez). Practic in primii ani cam bati pasul pe loc, platesti multa dobanda dar datoria ramane aproape aceeasi. Abia dupa cativa ani creste viteza de scadere a datoriei. O plata anticipata la inceput te face sa sari foarte multe luni in graficul de rambursare. Daca spre exemplu din fiecare rata aproximativ 10% se scade din datorie ("principal"), platind o rata in plus (anticipat) este la fel cu a platii 10 rate obisnuite a cate 10% principal.
Cum functioneaza creditul ?
Creditul incepe imprumutand o suma X, sa spunem 1.000E. Voi face abstractie de eventuale comisioane de acordare, sa spunem ca 1.000E este exact suma datorata bancii la inceputul creditului. Aceasta suma imprumutata se numeste "principal" si o gasiti sub acest nume intr-o coloana din graficul de rambursare. Initial "prinicipalul" este suma imprumutata : 1000E.
Rambursarea creditului presupune rambursarea sumei (1000E) plus o dobanda, exprimata ca un procent anual (exemplu 7% pe an). Eventuale comisioane de administrare lunare se pot asimila tot dobanzii daca se calculeaza procentual din "principal".
Fapt un pic neintuitiv, dobanda nu se calculeaza anual, ci lunar. Practic, dupa prima luna in care ai folosit cei 1000E ai bancii, trebuie sa platesti dobanda pe luna respectiva. Cum sunt 12 luni intr-un an, dobanda va fi aproximativ 7% * 1000E /12 = 5.83E.
In momentul in care se incaseaza rata lunara, banca isi opreste intai dobanda pe luna precedenta (5.83E) apoi suma ramase se scade din datorie (din principal). Daca dobanda este 5.83E iar rata este de exemplu 7E, dupa prima luna ai reusit sa platesti din principal doar ... 1.17E (7E - 5.83E).
Urmatoarea luna vei plati dobanda la 1000E-1.17E = 998.83E. Dobanda va fi doar putin mai mica : 7%*998.83/12 = 5.82. Vei reusi deci sa platesti cu un cent mai mult din principal decat luna trecuta : 7 - 5.82 = 1.18. Luna urmatoare se intampla la fel, dobanda este putin mai mica, principalul datorat scade cu un pic mai mult. Procentul din rata care se scade din principal este foarte mic in primii ani. Abia dupa jumatatea creditului principalul scade mai repede la fiecare rata.
Mai jos este un grafic (sursa in imagine) despre cum variaza principalul si dobanda din rata fixa, la o dobanda un pic mai mica decat la noi cred. La un credit pe 30 ani, abia dupa 222 luni principalul devine mai mare decat dobanda (interest). De atunci atunci incolo rambursarea anticipata are un castig mai mic de 100% - pentru fiecare plata anticipata in valoarea unei rate sari mai putin de 2 luni in graficul de rambursare, pentru ca principalul devine mai mult de 50% din rata. Valorile pot sa difere in functie de lungimea creditului si in functie de dobanda, dar curba ramane asemanatoare.
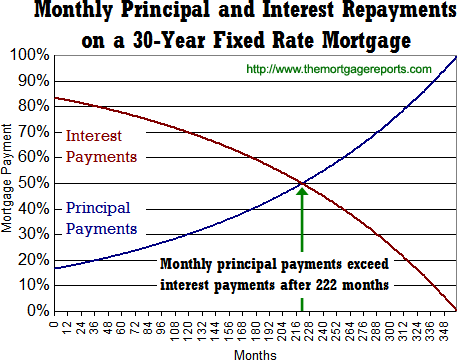 Dobanda platita este aria de sub linia rosie. Suma imprumutata este aria de deasupra liniei rosii. Aria totala reprezinta suma total platita prin rate. La dobanda mai mare "burta" curbei de rata (interest) se apropie mai mult de 100%, rezultand o arie mai mare de dobanda din valoarea totala a ratelor.
Pentru a obtine curba la un credit mai scurt, se pastreaza doar lunile respective de la sfarsitul creditului. La un credit mai lung, se lungeste graficul in stanga, linia dobanzii apropiindu-se de 100% din rata.
Observatii tehnice
- De fapt dobanda se calculeaza la numarul de zile intre doua scadente ale ratei, deci dobanda poate sa difere putin de la luna la luna. Pentru o luna de 30 zile dobanda ar fi 30/365 * 7% * 1000E = 5.7. Pentru o luna de 31 zile, dobanda ar fi 31/365 * 7% * 1000E = 5.9. Puteti observa acest fapt in scadentarul creditului calculand : dobanda/100 * principal_luna_anterioara * numar_zile / 365.
- Suma din principal se scade in data in care banca face debitul din contul curent in care s-a depus rata (nu atunci cand s-au depus banii). La o plata anticipata facuta in mijlocul lunii, se calculeaza dobanda la acea suma pe zilele trecute pana la debitul facut de banca.
- Ratele se depun intr-un cont bancar pe numele imprumutatului. De acolo banca debiteaza lunar rata trecuta in scadentar la data specificata.
- Depunerea in contul de rate a unei sume mai mari decat rata nu inseamna o plata anticipata. Banca va debita lunar si in ziua specificata doar suma din scadentar daca nu se face o cerere speciala catre banca. Se poate tine o rata in plus in acest cont pentru cazul in care uiti sa platesti o luna, dar la acei bani blocati dobanda este nesemnificativa sau zero.
- Banii depusi in plus fata de rata in contul de rate se pot retrage de la sediul bancii.
Durata creditului
In functie de rata maxima pe care imprumutatul o poate plati, durata minima a creditului variaza. Este clar ca durata nu poate fi mai mica de suma_imprumutata / rata (luni). Aceasta durata s-ar obtine daca dobanda la credit ar fi 0.
De obicei creditele sunt astfel calculate astfel incat sa rambursezi de 2-3 ori suma imprumutata, deci durata reala a creditului este de 2-3 ori mai mare decat suma_imprumutata / rata (luni).
Observam ca rata lunara trebuie sa fie ceva mai mare decat dobanda lunara la suma imprumutata, altfel datoria ar creste in loc sa scada. Cu cat diferenta este mai mica, creditul se intinde pe mai multi ani. Bineinteles ca exista un minim de ani. Maximum poate fi insa oricat teoretic (practic e limitat de speranta de viata a imprumutatului).
Daca rata lunara ar fi exact dobanda pe prima luna, nu ai reusi niciodata sa rambursezi creditul (principalul ar ramane constant). Cu cat rata lunara este mai mare fata de dobanda primei luni, cu atat creditul se ramburseaza mai repede si costul suplimentar este mai mic (dobanda total platita). Practic oamenii prefera sa ia o suma cat mai mare, crescand perioada creditului si implicit dobanda totala platita.
Pentru a plati cat mai putina dobanda, creditul trebuie sa fie pe cat mai putini ani, iar rata cat mai mare fata de dobanda lunara. Mai convenabil decat creditul cu "rate fixe" este un credit cu "rate descrescatoare" in care se plateste in fiecare luna o suma fixa din principal plus dobanda pe suma ramasa. Cum dobanda scade pe masura rambursarii, valoarea ratelor scade si ea. Acest tip de credit nu prea este folosit pentru ca scade suma maxima imprumutata. Se poate totusi simula un credit care nu bate pasul pe loc in primii ani prin rambursare anticipata.
Rambursarea anticipata totala
In orice moment al creditului, datoria catre banca se poate stinge achitand principalul din acel moment plus un comision de rambursare anticipata. Comisionul se presupune ca acopera dobanda pe care se baza banca pana in momentul in care reuseste sa re-imprumute acei bani rambursati "neasteptat". Un comision de 1% este echivalentul unei dobanzi de 12% pe o luna. Comisionul de rambursare anticipata se calculeaza doar la suma rambursata anticipat.
La o rambursare anticipala totala comisionul este de ordinul de marime al unei ratei (de fapt mai putin, al dobanzii pe o luna). La un comision mai mare de 3% (nesimtit as spune) suma este echivalenta cu dobanda la acei bani pe cateva luni. Consecinta este ca acest comision de rambursare anticipata se amortizeaza foarte repede prin dobanda economisita la acei bani. Comisionul se plateste procentual din suma rambursata anticipat, deci daca dai 100E anticipat cu 2% comision platesti 2E in plus, indiferent care este suma totala datorata.
Ce este interesant este ca creditul nu are "memorie". Dupa plata unei rate, urmatoarea luna este ca si cum ai fi facut un nou credit in valoare de suma datorata ramasa. La fel, se poate stinge datoria platind principalul din luna curenta (plus comision rambursare anticipata), fara a plati restul de dobanzi care erau trecute in scadentar pentru lunile si anii urmatori.
Pentru rambursarea anticipata trebuie facuta o cerere catre banca cu un numar de zile inainte de data in care banca va incasa banii. Pana la acea data, imprumutatul trebuie sa depuna in cont exact suma de bani care stinge datoria. Trebuie calculat foarte exact suma care stinge datoria. Daca sunt prea putin bani debitarea bancii nu va putea fi facuta, deci plata anticipata nu este valabila nici pentru suma mai mica depusa. Daca sunt prea multi bani depusi, trebuie apoi ridicati de la banca. Sumele prea mici nu se pot recupera in numerar insa. Banca poate furniza suma exacta necesara luand in considerare dobanda pe zilele pana la data in care se executa debitul sumei rambursate anticipat.
Rambursarea anticipata partiala
In orice luna se poate face o plata anticipata din credit, peste rata lunara din scadentar. Plata anticipata inseamna ca principalul datorat scade cu acea suma platita anticipat. Pe langa aceasta suma trebuie depus in contul de rate si comisionul de rambursare anticipata.
Cel mai simplu se face rambursarea anticipata cu incasare in aceeasi zi cu rata. Daca incasarea anticipata se face in mijlocul perioadei dintre scadentele ratelor, calculul se complica putin, intrucat banca nu are voie sa incaseze dobanda pe banii returnati anticipati dupa momentul platii. Dobanda pe zilele dinainte de plata anticipata se va calcula la principalul initial, iar dobanda pe restul zilelor pana la rata se va calcula la suma mai mica ramasa dupa plata anticipata.
Daca ai o suma X disponibila pentru rambursarea anticipata, poti face o cerere catre banca de ramburare anticipata pentru suma X. Se va specifica data in care banca va incasa acea suma anticipat. Cererea trebuie facuta cu un numar de zile inainte - este trecut in contractul de credit.
Pana la acea data trebuie depus in contul de rate suma X plus comisionul de rambursare anticipata (exemplu 2 * X / 100). Poate fi destul de rentabil ca virarea sa se faca cu ordin de plata, prin internet banking. La sume mari, comisionul ordinului de plata este mai mic decat comisionul de extragere a banilor de la bancomat. Numarul de cont al contului de rate se afla de la banca sau din contract.
Bancile au de obicei si un mod in care declari suma pe care o vei depune si calculeaza ei cat este comision si cat este din principal. Mie mi se pare mai simplu sa specific suma platita anticipat si sa calculez singur comisionul (il poate confirma si banca).
Cat castigi la rambursare anticipata partiala
Minimul pe care il castigi la o rambursare anticipata este dobanda pe acea suma pe restul de timp ramas pana la sfarsitul creditului. La inceput castigul este mult mai mare daca pastrezi aceeasi rata si scazi perioada de rambursare. Practic castigi si dobanda pe lunile cu care s-a scurtat creditul la o parte din banii ramasi.
O prima aproximare:
Daca ai depune banii cu dobanda de 7% cu capitalizare, suma s-ar dubla la fiecare 10 ani, deci in 20 ani ai acumula de 4 ori suma depusa, deci ai castiga de 3 ori suma initiala.
La fel, daca creditul mai are 20 ani, castigi cel putin de 3 ori suma rambursata anticipat, ca dobanda pe care nu o vei mai plati la aceasta suma. Dupa rambursarea anticipata insa, perioada de rambursare scade, deci urmatoare rambursare va economisi dobanda pe o perioada mai mica.
Calculul exact al economisirii la rambursare anticipata:
Poti calcula simplu castigul la o rambursare anticipata:
- se ia graficul de rambursare si se merge la suma de principal corespunzatoare lunii viitoare (P)
- se scade suma de rambursat anticipat la acest principal (P-X)
- se coboara pe coloana "principal" pana suma din coloana devine aproximativ egala cu (P-X)
- numarul de luni sarite reprezinta numarul de rate economisite
- Inmultind numarul de luni cu rata se obtine suma economisita
Secretul sta in faptul ca din banii rambursati anticipat nu se plateste si dobanda. Dobanda este acoperita total de rata lunara. Orice rambursare anticipata se scade direct din principal.
Atentie, rata lunara trebuie platita chiar daca se face o rambursare anticipata (daca nu se specifica altfel in cerere). De asemenea, o rambursare anticipata nu inseamna ca ai voie sa nu mai platesti rata urmatoare. La fiecare scadenta banca trebuie sa incaseze dobanda la banii datorati pe luna anterioara, altfel percepe penalizari.
Ca o recomandare, platile anticipate merita facute cand se acumuleaza 3-6luni de economii. Chiar daca marginal este mai eficient sa faci plata in fiecare luna, efortul logistic (cerere, virare, verificare) nu merita diferenta, mai ales daca pui in calcul si comisionul de virare. Practic, la fiecare intarziere a platii cu o luna pierzi doar dobanda lunara pe acea suma, care se poate acoperi partial cu dobanda la care poti depune banii in banca.
Concluzie
Daca calculezi cati bani castigi rambursand anticipat o parte din credit sigur ramai uimit.
Bineinteles ca acel castig trebuie comparat cu castigul pe care l-ai avea depunand banii cu dobanda la o banca sau investind intr-o afacere (daca este cazul). Totusi, in cele mai multe cazuri castigul prin rambursare anticipata este mai mare.
In cazul imprumutului imobiliar facut pentru familie, e putin probabil sa poti folosi banii economisiti mai eficient decat platind anticipat creditul. Bineinteles ca nu trebuie sa faci economie neglijand sanatatea, siguranta vietii si a bunurilor, altfel va trebui sa platesti "dobanda" pe acesti bani economisiti. Odata acoperite necesitatile primare insa, orice economie facuta azi aduce castiguri mult mai mari in viitor.
P.S. Este totusi o idee buna sa pastrati "la saltea" 3 rate + cheltuieli lunare pentru cazul in care sunteti fortati sa cautati un alt serviciu. Daca ii rambursati anticipat, nu poteti spune bancii sa va pasuiasca 3 luni.
Update: Un cititor (Claudiu Muntean) mi-a trimis un Excel de calcul al ratelor, îl găsiți aici.
187 comments
Comments are closed for this article.
N-aș spune că banca vrea să încaseze cât mai repede, ci cât mai mult timp. Ca creditul cu rate fixe, rata calculată pe o lună este gen 90% din rată, iar restul de 10% se scade din datorie. La rate descrescătoare ai plăti mai mult în prima rată, dar ai scăpa de credit mai repede și plătind nominal mai puțini bani.
Bineînțeles că poate exista un avantaj și în a rambursa mai încet și mai mult dar cu o rată mai mică. Imoral mi se pare că nu poți alege rata descrescătoare.
This comment has been removed.
Care este perioada de timp LEGALA sa primesc raspuns ( la solicitarea mea) cu soldul zere (adica inchis )dupa achitarea integrala a unui credit ?
Trebuie spus un lucru explicit. Intotdeauna dobanda lunara platita la un credit depinde doar de doua valori: sold si dobanda. Nu are legatura cu lungimea creditului. Nu are legatura nici cu tipul ratei: egala sau inegala.
Asta inseamna ca daca voi contracta 3 credite, in acelasi timp, de aceiasi valoare, cu aceiasi dobanda, astfel: 1 cu rate egale pe 10 ani 1 cu rate egale pe 20 ani 1 cu rate descrescatoare pe, sa zicem, 15 ani, voi plati ACEIASI dobanda lunara la toate creditele in prima luna. Ulterior, soldul se va reduce inegal si DOAR ASTA va face dobanzile diferite. Nicio banca nu percepe dobanda anticipat, nu recalculeaza dobanzile pe 10 sa 20 de ani, etc. Doar SOLDUL este impartit egal, inegal sau mai stiu eu cum. Nu va pierdeti timpul si banii pentru a da bancile in judecata pentru recalcularea ipotetica a unor dobanzi trecute, la rambursari anticipate prezente. Asta nu arate decat ca nu ati inteles cum functioneaza un credit.
Păcat că nu am "LIKE" la comentarii, anteriorul comentariu a explicat mult mai concis decât mine cum funcționează creditul.
Foarte bine scris articolul, m-am luminat ca eram confuz rau. Brava la tine si multumesc...keep going !
cp :)
Pentru cei care au credite si se incadreaza in conditiile "Electoratei" nu le recomand sa o aleaga deoarece in opinia mea, in prima faza, ajuta bancile ca sa va lungeasca creditele cu 2 ani.
Masura este discretionara si discriminatorie pentru ca nu ii ajuta pe toti cei care au datorii la bancii ci se limiteaza doar la cei care au maxim 1600 lei net si datorie < de 90 zile.
Ca sa poti beneficia trebuie sa indeplinesti cumulativ mai multe conditii. Pe langa cele doua mentionate mai sus mai sunt cateva: 3. Diminuarea cu maxim 500 lei a obligatiior de plata ale debitorului timp de maxim 2 ani; 4. Se prelungeste durata contractului cu perioada respectiva, si 5. Sa se pastreze dobanda de la data "restructurarii" imprumutului.
Oricine are un credit ar trebui sa stie ca rata lunara se compune din dobanda (care se aplica la soldul existent al creditului si se imparte la 12 luni) si principal (suma lunara care se scade din soldul creditului, din datorie). Partea care intra in buzunarul bancii, adica dobanda, nu se va diminua, astfel ca se va diminua principalul, adica lunar veti rambursa mai putini bani din datoria fata de banca si va veti prelungi creditul cu 2 ani, perioada in care veti plati dobanda pentru banii imprumutati plus o suma mai mica din soldul creditul tau imprumutat.
Se mai mentioneaza in mod evaziv in nota de fundamentare urmatoarele: "La sfarşitul perioadei pentru care s-a realizat restructurarea, debitorul va primi o facilitate fiscală din partea statului român, astfel încât efortul de plată a datoriilor către bănci şi IFN, în creştere ca urmare a necesităţii restituirii sumelor amânate la plată, să se diminueze. Facilitatea fiscală se va acorda pe cel mult doi ani, atâta timp cât debitorul îşi onorează corespunzător serviciul datoriei."
EI SINGURI SUSTIN CA EFORTUL FINANCIAR al celui care are creditul "ESTE IN CRESTERE ca urmare a necesităţii restituirii sumelor amânate la plată".
Cei care vor alege aceasta optiune vor stii sigur ca timp de 2 ani vor plati lunar mai putin cu o suma ce nu va depasi 500 lei, insa ce va fi peste cei 2 ani nici cei care au creat-o nu stiu...
Glumind, probabil o sa zica ca nu veti mai plati impozit pe imobile si masini pe urmatorii 5 de ani :)
Eu personal nu o recomand! Veti sari din lac in put! Cel putin din analiza datelor de care dispunem in prezent.
@Dl. Gica: Foarte fain explicat!
si eu sunt mandra posesoare a unui credit ipotecar. Prima perioada a fost dicicila, pana am renovat, mobilat. Apoi mi-a crescut salariul, leul s-a devalorizat, asa ca am facut plati anticipate, cu scaderea perioadei. Am facut plati anticipate, si sunt la final acum. Eu nu am inteles sistemul asa de bine, dar am comparat desfasuratorul, coloanele finale ( suma de rambursat, si dobanda de rambursat). A fost vizibil mai bine sa aleg sa reduc perioada de rambursare fata de sa reduc rata.
Intrebarea mea este: care e procedura cu banca la ultima plata anticipata? -ma duc si cer inchiderea creditului -ei imi calculeaza, eu depun banii -a 2a zi cer desfasuratorul pe mail -iar ma duc la banca sa cer inchiderea conturilor -rezilierea ipotecii.
La rezilierea ipotecii, insa, ce trebuie sa fac? Stiu ca sunt niste costuri, dar... nu stiu pasii.
@arakelian: cam așa ceva. Banca îți dă o adeverință că ai încheiat creditul, apoi pe baza ei îți scoate un notar ipoteca de pe casă, e vreo 2-300RON am impresia.
Bună Am un credit ipotecar în euro și vreau sa fac o refinanțare în lei la acest credit. Vreau să știu la ce curs se face tragerea ptr a acoperii creditul în euro.
Din câte bănuiesc eu, tu iei de la bancă lei și apoi e treaba ta cum îi transformi în euro pentru a acoperii creditul în euro. La refinanțare ar putea să se pună condiții suplimentare și ai putea ajunge să fii forțat să faci schimbul la banca care face refinanțarea, la cursul zilei.
O refinantare a unui credit ipotecar presupune costuri mari mai ales daca este facut la alta banca deoarece se platesc taxele de evaluare, notariale, radiere/inscriere ipoteca, comision acordare, comision analiza dosar si altele. Mai mult ca sigur nu se merita.
In cazul in care ai o suma ce se incadreaza la creditul de nevoi personale fara ipoteca (sub 10.000 euro) vei avea dobanda mai mare decat la ipotecar si cel mai probabil "comision de administrare lunar", astfel incat costul creditului nou sa fie mai mare decat cel initial in euro. De exemplu la o banca mare din Romania comisionul de administrare adunat pe cei 5 ani ai creditului de nevoi personale ajungea la aprox. 60% din dobanda perceputa pentru aceasi perioada. Deci atentie mare deoarece comisioanele pot dubla dobanda! Puteti verifica aceste sume pe linia de total din graficele/scadentarele primite la solicitarea ofertei de finantare. La unele banci acestea nu contin linia cu totalul dar o puteti calcula voi cu aproximatie.
Stiu asta pentru ca am studiat cateva oferte in acest sens deoarece eram si eu tentat. Dar momentan nu se merita si stau "la cutie".
Cel mai simplu si ieftin ar fi sa faci conversie valutara in conditiile in care exista aceasta optiune in contractul tau de credit. De obicei, aceasta conversie se taxeaza cu un comision de 10-100 euro, in functie de banca.
Daca nu ai aceasta optiune in contract atunci mai asteapta cateva luni deoarece sunt cateva initiative legislative in acest sens care sunt la stadiul de "dezbatere publica", iar bancile vor fi obligate sa accepte conversia dupa ce se va modifica legislatia in acest sens. Exista si o directiva europeana in acest sens si cel mai tarziu legea ar trebui modificata in RO pana sfarsitul anului 2015.
salutare! excelent articolul si tot ce a urmat. eu am un credit de prima casa la brd (57 000 euro pe 30 ani). am facut pana acum 5 rambursari anticipate, dintre care doua anul acesta, toate rambursarile fiind cu reducerea perioadei, asa ca din 30 de ani mai am doar 14 de plata si un sold de 36000. este, din punctul meu de vedere mult mai rentabila reducerea perioadei intrucat automat si rata se reduce (dobanzile si comisioanele sunt calculate la soldul creditului asa ca am un castig din ambele parti). am insa o problema pe care am descoperito anul acesta in urma celor doua rambursari. acestea (una de 1200 euro si cealalta 1800) au generat reducerea cu 4 respectiv 10 luni a perioadei de rambursare lucru ce mi s-a parut suspect, intrucat diferenta dinte sume nu se incadra decat la vreo 3 rate. am mers cu jalba in bat si am descoperit ca prima rambursare facuta a fost efectuata gresit, din totalul de rate trebuind sa se reduca 6 si nu patru. am luat la puricat si celelalte rambursari (scot grafic aproape lunar de la banca) si am mai descoperit o greseala anul trecut cand in loc de 182 de rate (am depus o suma mai mare) pe grafic s-au materializat doar 181. acum ma lupt cu morile de vant pentru ca cei de la banca o dau din colt in colt cu aceasta problema, ca nu au cum sa refaca graficele incepand cu luna august anul trecut, ba ca a fost generat foarte bine graficul (desi le-am aratat frumos, cu creion si pe hartie, greselile ce le-au facut). ce sa fac in situatia aceasta? sa merg la protectia consumatorului? ieri am mai facut o sesizare la BRD bucuresti sa imi descrie metodologia de rambursare anticipata pentru fiecare din cele trei. MURA-N GURA! ca poate asa isi dau seama si ei ce greseli au facut!
@Leon:
Merci.
Dacă ți-au scăzut suma din principal însă ți-au lăsat o lună în plus dar cu rata puțin mai mică este (aproape) legal, chiar dacă nu fair.
Dacă nu ți-au scăzut suma din principal atunci ai un prejudiciu și ar trebui să-ți recuperezi și dobânda banilor care nu au fost scăzuți la timp din principal.
sumele au fost scazute din principal (la un calcul simplu diferenta dintre soldul anterior si cel pe noul grafic dau exact suma platita in avans). nu stiu daca este legal ceea ce fac ei. eu platesc in avans 6 rate si ei imi scad doar 4 generand un nou grafic cu 184 de luni in loc de 182? din ultimele trei rambursari doar ultima este facuta corect (am platit 10 luni in avans, noul grafic a fost reactualizat cu cele 10 luni scazute)!
http://achitati-va-creditul-fara-dobanzi.blogspot.ro/
@leon: nu știu dacă am înțeles eu bine...
Dacă plătești 6 rate în plus pe lângă rata curentă, atunci principalul de reduce cu acea sumă. Ca efect, dacă rata rămâne constantă, creditul se reduce cu mai mult de 6 luni. Singura metodă legală să reducă cu mai puțin de 6 luni este să-ți scadă (și) rata. Reducând rata, plătești mai puțin principal în fiecare lună și lungești creditul, plătind în timpul ăsta dobândă.
Pe la începutul creditului, 4 rate în avans îți pot reduce chiar și 4 ani, dacă alegi "cu păstrarea ratei". Asta se întâmplă la credit cu rată fixă, când dobânda este peste 90% din rată iar principalul sub 10%.
Buna ziua si felicitari pentru articol si sfaturi. Am citit cu mare atentie tot ce este comentat aici si la randul meu am si eu o intrebare sau mai bine zis solicit un sfat. Vrem sa obtinem un credit ipotecar de 10000 de Euro de la OTP- dar acestia iti dau pe o durata de 30 de ani ----stiu ca pentru o suma asa de mica nu se merita sa platesti 30 de ani, dar cum poti sa soliciti sa ti-i dea pe 15 ani de exemplu/...Mentionez ca pot achita aceasta suma mai repede. Aveti cunostinta ca , s-ar putea face un act aditional cu ei in aceasta situatie? Va multumesc de raspuns si o zi buna!
Salut,
În 30 ani plătești creditul de câteva ori bune...
Dacă banca nu acceptă un termen mai mic, există întotdeauna rambursarea anticipată parțială sau totală. Dacă îl plătești anticipat în 5 ani atunci plătești doar 5 ani de dobândă în loc de 30.
Taxa de rambursare anticipată nu e foarte mare. Este dobânda la banii dați anticipat pe 1-2 luni. Este ca și cum ai fi dat banii respectivi cu 2 luni mai târziu fără comision.
Unii oameni se plângeau că nu se acceptă scăderea duratei ci le scade rata. Chiar și așa, poți pune diferența de o parte (cu dobândă) și rambursa anticipat.
Când dai și ultima parte din principal creditul se încheie oricum.
Sper să ajute.