Rambursare anticipata credit - partiala sau totala
La un credit pe 30 ani, platind anticipat echivalentul a 4 rate (luni) si pastrand rata neschimbata (cu reducerea perioadei), am economisit echivalentul a 4 ani de rate (48 luni). Practic perioada de rambursare s-a redus cu 4 ani.
Un efect similar de spectaculos se obtine platind anticipat orice suma suplimentara in primii ani ai creditului. Dupa cativa ani (sau dupa cateva plati anticipate) efectul este mai mic, dar totusi castigul este semnificativ. Ma refer aici la creditul cel mai obisnuit, cu rate constanta, de exemplu creditul imobiliar sau creditul de nevoi personale.
Explicatia vine din modul in care functioneaza creditul cu rate fixe, in primii ani platesti 90% dobanda iar datoria scade doar cu 10% din rata platita (aproximez). Practic in primii ani cam bati pasul pe loc, platesti multa dobanda dar datoria ramane aproape aceeasi. Abia dupa cativa ani creste viteza de scadere a datoriei. O plata anticipata la inceput te face sa sari foarte multe luni in graficul de rambursare. Daca spre exemplu din fiecare rata aproximativ 10% se scade din datorie ("principal"), platind o rata in plus (anticipat) este la fel cu a platii 10 rate obisnuite a cate 10% principal.
Cum functioneaza creditul ?
Creditul incepe imprumutand o suma X, sa spunem 1.000E. Voi face abstractie de eventuale comisioane de acordare, sa spunem ca 1.000E este exact suma datorata bancii la inceputul creditului. Aceasta suma imprumutata se numeste "principal" si o gasiti sub acest nume intr-o coloana din graficul de rambursare. Initial "prinicipalul" este suma imprumutata : 1000E.
Rambursarea creditului presupune rambursarea sumei (1000E) plus o dobanda, exprimata ca un procent anual (exemplu 7% pe an). Eventuale comisioane de administrare lunare se pot asimila tot dobanzii daca se calculeaza procentual din "principal".
Fapt un pic neintuitiv, dobanda nu se calculeaza anual, ci lunar. Practic, dupa prima luna in care ai folosit cei 1000E ai bancii, trebuie sa platesti dobanda pe luna respectiva. Cum sunt 12 luni intr-un an, dobanda va fi aproximativ 7% * 1000E /12 = 5.83E.
In momentul in care se incaseaza rata lunara, banca isi opreste intai dobanda pe luna precedenta (5.83E) apoi suma ramase se scade din datorie (din principal). Daca dobanda este 5.83E iar rata este de exemplu 7E, dupa prima luna ai reusit sa platesti din principal doar ... 1.17E (7E - 5.83E).
Urmatoarea luna vei plati dobanda la 1000E-1.17E = 998.83E. Dobanda va fi doar putin mai mica : 7%*998.83/12 = 5.82. Vei reusi deci sa platesti cu un cent mai mult din principal decat luna trecuta : 7 - 5.82 = 1.18. Luna urmatoare se intampla la fel, dobanda este putin mai mica, principalul datorat scade cu un pic mai mult. Procentul din rata care se scade din principal este foarte mic in primii ani. Abia dupa jumatatea creditului principalul scade mai repede la fiecare rata.
Mai jos este un grafic (sursa in imagine) despre cum variaza principalul si dobanda din rata fixa, la o dobanda un pic mai mica decat la noi cred. La un credit pe 30 ani, abia dupa 222 luni principalul devine mai mare decat dobanda (interest). De atunci atunci incolo rambursarea anticipata are un castig mai mic de 100% - pentru fiecare plata anticipata in valoarea unei rate sari mai putin de 2 luni in graficul de rambursare, pentru ca principalul devine mai mult de 50% din rata. Valorile pot sa difere in functie de lungimea creditului si in functie de dobanda, dar curba ramane asemanatoare.
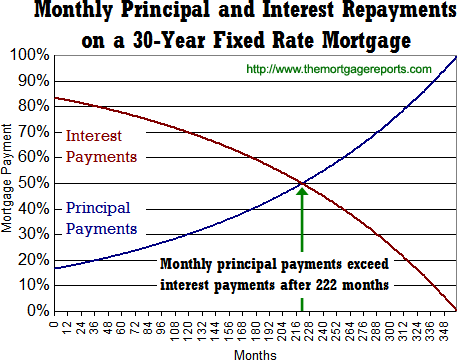 Dobanda platita este aria de sub linia rosie. Suma imprumutata este aria de deasupra liniei rosii. Aria totala reprezinta suma total platita prin rate. La dobanda mai mare "burta" curbei de rata (interest) se apropie mai mult de 100%, rezultand o arie mai mare de dobanda din valoarea totala a ratelor.
Pentru a obtine curba la un credit mai scurt, se pastreaza doar lunile respective de la sfarsitul creditului. La un credit mai lung, se lungeste graficul in stanga, linia dobanzii apropiindu-se de 100% din rata.
Observatii tehnice
- De fapt dobanda se calculeaza la numarul de zile intre doua scadente ale ratei, deci dobanda poate sa difere putin de la luna la luna. Pentru o luna de 30 zile dobanda ar fi 30/365 * 7% * 1000E = 5.7. Pentru o luna de 31 zile, dobanda ar fi 31/365 * 7% * 1000E = 5.9. Puteti observa acest fapt in scadentarul creditului calculand : dobanda/100 * principal_luna_anterioara * numar_zile / 365.
- Suma din principal se scade in data in care banca face debitul din contul curent in care s-a depus rata (nu atunci cand s-au depus banii). La o plata anticipata facuta in mijlocul lunii, se calculeaza dobanda la acea suma pe zilele trecute pana la debitul facut de banca.
- Ratele se depun intr-un cont bancar pe numele imprumutatului. De acolo banca debiteaza lunar rata trecuta in scadentar la data specificata.
- Depunerea in contul de rate a unei sume mai mari decat rata nu inseamna o plata anticipata. Banca va debita lunar si in ziua specificata doar suma din scadentar daca nu se face o cerere speciala catre banca. Se poate tine o rata in plus in acest cont pentru cazul in care uiti sa platesti o luna, dar la acei bani blocati dobanda este nesemnificativa sau zero.
- Banii depusi in plus fata de rata in contul de rate se pot retrage de la sediul bancii.
Durata creditului
In functie de rata maxima pe care imprumutatul o poate plati, durata minima a creditului variaza. Este clar ca durata nu poate fi mai mica de suma_imprumutata / rata (luni). Aceasta durata s-ar obtine daca dobanda la credit ar fi 0.
De obicei creditele sunt astfel calculate astfel incat sa rambursezi de 2-3 ori suma imprumutata, deci durata reala a creditului este de 2-3 ori mai mare decat suma_imprumutata / rata (luni).
Observam ca rata lunara trebuie sa fie ceva mai mare decat dobanda lunara la suma imprumutata, altfel datoria ar creste in loc sa scada. Cu cat diferenta este mai mica, creditul se intinde pe mai multi ani. Bineinteles ca exista un minim de ani. Maximum poate fi insa oricat teoretic (practic e limitat de speranta de viata a imprumutatului).
Daca rata lunara ar fi exact dobanda pe prima luna, nu ai reusi niciodata sa rambursezi creditul (principalul ar ramane constant). Cu cat rata lunara este mai mare fata de dobanda primei luni, cu atat creditul se ramburseaza mai repede si costul suplimentar este mai mic (dobanda total platita). Practic oamenii prefera sa ia o suma cat mai mare, crescand perioada creditului si implicit dobanda totala platita.
Pentru a plati cat mai putina dobanda, creditul trebuie sa fie pe cat mai putini ani, iar rata cat mai mare fata de dobanda lunara. Mai convenabil decat creditul cu "rate fixe" este un credit cu "rate descrescatoare" in care se plateste in fiecare luna o suma fixa din principal plus dobanda pe suma ramasa. Cum dobanda scade pe masura rambursarii, valoarea ratelor scade si ea. Acest tip de credit nu prea este folosit pentru ca scade suma maxima imprumutata. Se poate totusi simula un credit care nu bate pasul pe loc in primii ani prin rambursare anticipata.
Rambursarea anticipata totala
In orice moment al creditului, datoria catre banca se poate stinge achitand principalul din acel moment plus un comision de rambursare anticipata. Comisionul se presupune ca acopera dobanda pe care se baza banca pana in momentul in care reuseste sa re-imprumute acei bani rambursati "neasteptat". Un comision de 1% este echivalentul unei dobanzi de 12% pe o luna. Comisionul de rambursare anticipata se calculeaza doar la suma rambursata anticipat.
La o rambursare anticipala totala comisionul este de ordinul de marime al unei ratei (de fapt mai putin, al dobanzii pe o luna). La un comision mai mare de 3% (nesimtit as spune) suma este echivalenta cu dobanda la acei bani pe cateva luni. Consecinta este ca acest comision de rambursare anticipata se amortizeaza foarte repede prin dobanda economisita la acei bani. Comisionul se plateste procentual din suma rambursata anticipat, deci daca dai 100E anticipat cu 2% comision platesti 2E in plus, indiferent care este suma totala datorata.
Ce este interesant este ca creditul nu are "memorie". Dupa plata unei rate, urmatoarea luna este ca si cum ai fi facut un nou credit in valoare de suma datorata ramasa. La fel, se poate stinge datoria platind principalul din luna curenta (plus comision rambursare anticipata), fara a plati restul de dobanzi care erau trecute in scadentar pentru lunile si anii urmatori.
Pentru rambursarea anticipata trebuie facuta o cerere catre banca cu un numar de zile inainte de data in care banca va incasa banii. Pana la acea data, imprumutatul trebuie sa depuna in cont exact suma de bani care stinge datoria. Trebuie calculat foarte exact suma care stinge datoria. Daca sunt prea putin bani debitarea bancii nu va putea fi facuta, deci plata anticipata nu este valabila nici pentru suma mai mica depusa. Daca sunt prea multi bani depusi, trebuie apoi ridicati de la banca. Sumele prea mici nu se pot recupera in numerar insa. Banca poate furniza suma exacta necesara luand in considerare dobanda pe zilele pana la data in care se executa debitul sumei rambursate anticipat.
Rambursarea anticipata partiala
In orice luna se poate face o plata anticipata din credit, peste rata lunara din scadentar. Plata anticipata inseamna ca principalul datorat scade cu acea suma platita anticipat. Pe langa aceasta suma trebuie depus in contul de rate si comisionul de rambursare anticipata.
Cel mai simplu se face rambursarea anticipata cu incasare in aceeasi zi cu rata. Daca incasarea anticipata se face in mijlocul perioadei dintre scadentele ratelor, calculul se complica putin, intrucat banca nu are voie sa incaseze dobanda pe banii returnati anticipati dupa momentul platii. Dobanda pe zilele dinainte de plata anticipata se va calcula la principalul initial, iar dobanda pe restul zilelor pana la rata se va calcula la suma mai mica ramasa dupa plata anticipata.
Daca ai o suma X disponibila pentru rambursarea anticipata, poti face o cerere catre banca de ramburare anticipata pentru suma X. Se va specifica data in care banca va incasa acea suma anticipat. Cererea trebuie facuta cu un numar de zile inainte - este trecut in contractul de credit.
Pana la acea data trebuie depus in contul de rate suma X plus comisionul de rambursare anticipata (exemplu 2 * X / 100). Poate fi destul de rentabil ca virarea sa se faca cu ordin de plata, prin internet banking. La sume mari, comisionul ordinului de plata este mai mic decat comisionul de extragere a banilor de la bancomat. Numarul de cont al contului de rate se afla de la banca sau din contract.
Bancile au de obicei si un mod in care declari suma pe care o vei depune si calculeaza ei cat este comision si cat este din principal. Mie mi se pare mai simplu sa specific suma platita anticipat si sa calculez singur comisionul (il poate confirma si banca).
Cat castigi la rambursare anticipata partiala
Minimul pe care il castigi la o rambursare anticipata este dobanda pe acea suma pe restul de timp ramas pana la sfarsitul creditului. La inceput castigul este mult mai mare daca pastrezi aceeasi rata si scazi perioada de rambursare. Practic castigi si dobanda pe lunile cu care s-a scurtat creditul la o parte din banii ramasi.
O prima aproximare:
Daca ai depune banii cu dobanda de 7% cu capitalizare, suma s-ar dubla la fiecare 10 ani, deci in 20 ani ai acumula de 4 ori suma depusa, deci ai castiga de 3 ori suma initiala.
La fel, daca creditul mai are 20 ani, castigi cel putin de 3 ori suma rambursata anticipat, ca dobanda pe care nu o vei mai plati la aceasta suma. Dupa rambursarea anticipata insa, perioada de rambursare scade, deci urmatoare rambursare va economisi dobanda pe o perioada mai mica.
Calculul exact al economisirii la rambursare anticipata:
Poti calcula simplu castigul la o rambursare anticipata:
- se ia graficul de rambursare si se merge la suma de principal corespunzatoare lunii viitoare (P)
- se scade suma de rambursat anticipat la acest principal (P-X)
- se coboara pe coloana "principal" pana suma din coloana devine aproximativ egala cu (P-X)
- numarul de luni sarite reprezinta numarul de rate economisite
- Inmultind numarul de luni cu rata se obtine suma economisita
Secretul sta in faptul ca din banii rambursati anticipat nu se plateste si dobanda. Dobanda este acoperita total de rata lunara. Orice rambursare anticipata se scade direct din principal.
Atentie, rata lunara trebuie platita chiar daca se face o rambursare anticipata (daca nu se specifica altfel in cerere). De asemenea, o rambursare anticipata nu inseamna ca ai voie sa nu mai platesti rata urmatoare. La fiecare scadenta banca trebuie sa incaseze dobanda la banii datorati pe luna anterioara, altfel percepe penalizari.
Ca o recomandare, platile anticipate merita facute cand se acumuleaza 3-6luni de economii. Chiar daca marginal este mai eficient sa faci plata in fiecare luna, efortul logistic (cerere, virare, verificare) nu merita diferenta, mai ales daca pui in calcul si comisionul de virare. Practic, la fiecare intarziere a platii cu o luna pierzi doar dobanda lunara pe acea suma, care se poate acoperi partial cu dobanda la care poti depune banii in banca.
Concluzie
Daca calculezi cati bani castigi rambursand anticipat o parte din credit sigur ramai uimit.
Bineinteles ca acel castig trebuie comparat cu castigul pe care l-ai avea depunand banii cu dobanda la o banca sau investind intr-o afacere (daca este cazul). Totusi, in cele mai multe cazuri castigul prin rambursare anticipata este mai mare.
In cazul imprumutului imobiliar facut pentru familie, e putin probabil sa poti folosi banii economisiti mai eficient decat platind anticipat creditul. Bineinteles ca nu trebuie sa faci economie neglijand sanatatea, siguranta vietii si a bunurilor, altfel va trebui sa platesti "dobanda" pe acesti bani economisiti. Odata acoperite necesitatile primare insa, orice economie facuta azi aduce castiguri mult mai mari in viitor.
P.S. Este totusi o idee buna sa pastrati "la saltea" 3 rate + cheltuieli lunare pentru cazul in care sunteti fortati sa cautati un alt serviciu. Daca ii rambursati anticipat, nu poteti spune bancii sa va pasuiasca 3 luni.
Update: Un cititor (Claudiu Muntean) mi-a trimis un Excel de calcul al ratelor, îl găsiți aici.
187 comments
Comments are closed for this article.
Foarte interesant articolul, chiar ma gandesc serios sa fac o rambursare anticipata. Totusi imi vine greu sa cred cum din 4 rate ai economisit echivalentul a 4 ani de rate. Am facut si eu un calcul la propriul credit pe 30 de ani si din echivalentul a 4 rate economisesc ratele pe 15 luni - nu ca ar fi putin!
Dacă "pricipalul" este doar 1/12 din rata, atunci 1 rată plătită anticipat este echivanlentă cu plata a 12 rate (un an), iar plata a 4 rate şterge 4 ani din desfăşurător.
Bineînţeles că asta se întâmplă în primii 1-2 ani de credit, apoi principalul creşte ca procent din rată iar efectul nu mai este la fel de spectaculos.
Ce vechime are creditul, şi cât reprezintă procentul dobânda din rata lunară ?
Creditul il am de anul trecut, am platit 12 rate pana acum, este vorba de prima casa. Ratele sunt fixe pe toata durata creditului. In prima luna "principalul" a fost 35% din rata, procentul crescand cu 0.18% lunar in favoarea "principalului". Adica 35,18%; 35,36%; sa nu se inteleaga altceva. Initial m-am exprimat gresit, daca platesc anticipat 4 rate intr-adevar sar peste 15 rate, deci economisesc 11 rate.
te rog, ajuta-ma ! am platit partial si anticipat o suma.Creditul meu este pe 7 ani (pana in 2015),avand dobanda variabila nu mai am comision de rambursare anticipata. Problema mea este ca banca mi-a stins din desfasurator ultimele sume din ,,principal", adica mi-a luat banii pentru 2015, in loc sa-mi scada principalul de la inceputul tabelului, ei mi-au scazut principalul de la sfarsitul tabelului, unde rata e dubla ca suma. Ex.: cu 1.000 lei rambursat anticipat(pe langa rata lunara) pot acoperi inca 2 luni urmatoare pe tabel - asa am gandit eu, dar ei mi-au bagat banii in ultima luna de pe desfasurator care mi-a acoperit o singura luna ptr. 2015. Crezi ca e corect asa ? Eu credeam ca platile se sting in ordinea vechimii...
Orice suma platita in avans se scade din principalul de luna asta. Următoarea lună plăteşti doar dobândă pe principalul rămas plus o bucată de principal, etc.
Nu ai nici o obligatie să mai platesti luna următoare dobândă pentru banii pe care i-ai rambursat anticipat deja. Are o denumire juridică care îmi scapă, poate "foloase necuvenite".
Cumva ţi-au recalculat cu scăderea ratei şi păstrarea duratei ? Asta ar putea explica faptul că scadenţarul nu s-a redus prea mult, câştigi destul de puţin la varianta cu reducerea ratei. Dispariţia unei singure luni poate să apară de la rotunjire cu noua rată.
Vreau si eu un raspuns (daca nu e cu suparare) la urmatoarea intreabrea. Am un credit la BCR - Prima casa si vreau sa rambursez anticipat 500 euro, cum sa procedez sa ies cat mai bine, nu ma deranjeaza perioada de 29 de ani (cat mai am de platit). Multumesc anticipat
Dacă vrei să plătești mai puțin în total, atunci păstrezi rata neschimbată și se reduce perioada.
Dacă păstrezi perioada, rata se reduce nesemnificativ, mai ales la început.
WOW, merci mult de promptitudine! Asa o sa fac :)
Am un credit Prima Casa si in ctr de credit scrie ca se poate rambursa anticipat cu costurile aferente. Deci daca platesc anticipat inseamna ca voi plati si dobanda pentru acele sume? Atunci ce castig am?
Cred că acele costuri se referă la comisionul de rambursare anticipata, de genul 2% din suma rambursată anticipat.
Nu trebuie sa plateşti dobândă la suma rambursată anticipat. Dobânda se calculează în fiecare lună la suma rămasă în coloana "principal", odată rambursată nu se mai poate lua în calcul.
Salut poate ma poti ajuta cu un raspuns daca se poate,in urma cu 2 ani am facut un credit la BRD am luat 17500, am platit 2 ani de zile ratele acum m-ai am sa le dau 14700.In urma cu cateva zile am facut refinantare la Raiffeisen in contractul de credit pe care l-am facut in urma cu ani spune ca daca rambursez anticipat trebuie sa le platesc o taxa de 5 la suta,acum sa inteleg ca s-a modificat prin lege si trebuie sa le dau 1 la suta? te rog ajutama cu un raspuns
Din câte ştiu ar trebui să fie 1%, dar se judecau cu statul, nu ştiu cum a rămas. Dacă ai semnat actul adiţional la contract cu 1% sunt mari şanse să se respecte.
Buna, si eu am un credit la BCR si ma ajuta foarte mult ce este scris aici.Eu am intrebat la banca .Rata mea e de 250 euro pe luna si acum vreau sa platesc 1750 euro,deci ar fi pentru 7 luni.Si am inteles ca mi se scad 18 luni,deci eu zic ca e foarte bine.Eu mai am sa platesc pana in iulie 2018 si creditul a fost pe 10 ani,este de nevoi personale.Acum ma gandeam sa vad cum fac sa platesc mai multi bani. As avea si eu o intrebare.....daca acum platesc 1750 euro ca si rambursare anticipata si dupa aceea in fiecare luna as plati 500 euro rambursare anticipata se simte la ceva?La mine acum in grafic arata rata de credit 82 euro,rata dobanda 114 euro si comisionul de administrare e 46.20 euro(deci 250 euro lunar).Dupa aceea creste rata credit si scade rata dobanda si comis de administrare e fix 42.20 euro pana la sfarsit. Mersi frumos!
@violeta : In primul rând felicitări pentru rambursarea anticipată! Nu uita să păstrezi și ceva "de rezervă" : macar 3 luni de rate + întreținere + mâncare. Dacă ai o problemă nu poți cere returnarea rambursării anticipate.
Orice rambursare anticipată te scapă de dobânda banilor dati anticipat pe anii rămași ai creditului. Pe măsură ce aduci finalul mai aproape avantajul scade, dar văd că încă ești în perioada în care câștigi mai mult de 100% peste ce rambursezi anticipat (calculat în rate economisite la finalul creditului).
Singurul dezavantaj la rambursarea anticipată lunară este deranjul cu cererea de rambursare, nu e suficient să pui banii în cont. Eu adunam câteva luni într-un cont cu dobândă și făceam o singură virare și cerere la banca.
Succes !
buna ! Am si eu o intrebare ! am un credit la Carpatica de 23 de mii de euro ! Ma tot bate gandul sa rambursez anticipat vreo 15 mii de euro . Mentionez ca am rata de 10 milioane pe luna . Cand le-am intrebat pe functionarele bancii despre aceasta rambursare cam strambau din nas si una din ele chiar mi-a zis ca nu e deloc avantajos sa platesc in avans ,si mi-a sugerat sa imi fac un depozit la ei :)) haha de parca s-a-ntalnit hotu' cu prostu ! Intrebarea mea este urmatoarea : daca eu ca si client al bancii lor dorest sa achit partial creditul imi este permis acest lucru? Din cate am inteles ei sunt obligati sa imi primeasca acest avans si sa imi recalculeze creditul .Pot sa faca figuri? Eu stiu ca nu le convine faptul ca s-a trezit un prost sa-i lase fara dobanzi ,dar ce sa zic : ghinionul lor ! m-am saturat sa le platesc lunar bani grei :) de asemenea ma gandeam ca odata cu acest avans sa aleg varianta cu micsorarea ratei pe aceeasi perdioada de ani : si anume 30 . Nu de alta dar cam in jumatate de an maxim un an voi putea achita si restul de bani si nu prea as vrea sa le mai dau 10 milioane lunar,daca ma intelegeti ! va multumesc si astept raspunsul dvs. Cu stima,C.G
Nu au dreptul sa refuze plata anticipata !
Poți plăti anticipat, faci cerere si depui banii în cont.
Platesti un mic comision de rambursare anticipata care le acoperă lor dobanda pe 1-2luni pana reusesc sa re-imprumute banii rambursati de tine "pe neasteptate".
Pentru a plati mai putina dobânda in total, e bine sa pastrezi rata si sa scazi durata. Rata nu ar scădea foarte mult oricum, efectul ar fi că plătești aceeași dobândă lunară (pe suma rămasă) dar avansezi mai greu cu scăderea datoriei (principalul).
Dacă rambursezi și restul curând nu pierzi foarte mult nici în varianta cu reducerea ratei.
iti multumesc frumos pentru raspuns e nasoala treaba cu cererea asta ca trebuie sa ma duc personal.daca as imputernici pe cineva doar sa faca cererea si sa trimit eu banii pe cont ar fi ok?cei de la BCR nu imi spun nimic prin telefon .........cica sa ma duc personal.ce prostie Si mai am si eu o intrebare..........cum se faca calculul asta mai exact.cel cu rambursare anticipata.Mai am de plata pana in decembrie 2017 cate 250 euro pe luna. Cati bani ar trebui sa achit sa mai ramana de plata doar 1 an de zile.Aveti idee?Cam grea intrebarea mea dar poate reusiti sa ma ajutati va rog
@Violeta : Depinde de bancă dacă acceptă cererea prin intermediar. În principiu se poate la orice filială și o transmit ei la filiala la care este creditul.
Despre calcul, am explicat în articol cum se face. Pe scurt, te uiți în scadențar la coloana "principal". Scazi din principalul de luna asta suma dată anticipat și cobori în scadențar până ajunge principalul la acea sumă. Lunile sărite dispar iar scadențarul se scurtează cu acel număr de luni.
Dacă din rata lunară principalul plătit este 10% iar rata 90% (la început de credit), câștigi 10 luni la fiecare rată rambursată anticipat.
Când dobânda ajunge la 50% din rată iar principalul 50% (undeva după mijlocul perioadei de credit), se câștigă 2 luni la fiecare rată rambursată anticipat.
Condiția este să se aleagă păstrarea ratei și scăderea perioadei.
Am un credit in RON la CEC si vreau sa rambursez 25% din creditul luat in 2009. Intentionez sa-l achit integral in maxim un an de zile. Ideea e ca angajatele de la CEC mi-au spus ca singura varianta este sa scada rata nu perioada de rambursare caci pentru cea de-a doua varianta ar trebui sa depun noi acte, un nou dosar de analiza....Te rog, astept un raspuns
Buna seara. Cautand informatii despre rambursarea anticipata partiala a unui credit Prima Casa am ajuns navigand pe internet la blogul dumneavoastra, unde am aflat cateva informatii foarte importante pentru mine. Totusi, as mai avea o nelamurire si va rog, daca puteti sa ma ajutati sa inteleg: la un credit ipotecar Prima Casa contractat pe o perioada de 30 de ani, în valoare de 48k, cu o rata de 275 euro/luna, daca as rambursa 500 de euro (deocamdata), care ar fi perioada pe care o voi castiga? Adica la cat se va reduce perioada creditului? Daca puteti sa-mi dati un raspuns sa inteleg, apoi imi pot calcula singura. Va multumesc, astept raspuns din partea dumneavoastra.