Rambursare anticipata credit - partiala sau totala
La un credit pe 30 ani, platind anticipat echivalentul a 4 rate (luni) si pastrand rata neschimbata (cu reducerea perioadei), am economisit echivalentul a 4 ani de rate (48 luni). Practic perioada de rambursare s-a redus cu 4 ani.
Un efect similar de spectaculos se obtine platind anticipat orice suma suplimentara in primii ani ai creditului. Dupa cativa ani (sau dupa cateva plati anticipate) efectul este mai mic, dar totusi castigul este semnificativ. Ma refer aici la creditul cel mai obisnuit, cu rate constanta, de exemplu creditul imobiliar sau creditul de nevoi personale.
Explicatia vine din modul in care functioneaza creditul cu rate fixe, in primii ani platesti 90% dobanda iar datoria scade doar cu 10% din rata platita (aproximez). Practic in primii ani cam bati pasul pe loc, platesti multa dobanda dar datoria ramane aproape aceeasi. Abia dupa cativa ani creste viteza de scadere a datoriei. O plata anticipata la inceput te face sa sari foarte multe luni in graficul de rambursare. Daca spre exemplu din fiecare rata aproximativ 10% se scade din datorie ("principal"), platind o rata in plus (anticipat) este la fel cu a platii 10 rate obisnuite a cate 10% principal.
Cum functioneaza creditul ?
Creditul incepe imprumutand o suma X, sa spunem 1.000E. Voi face abstractie de eventuale comisioane de acordare, sa spunem ca 1.000E este exact suma datorata bancii la inceputul creditului. Aceasta suma imprumutata se numeste "principal" si o gasiti sub acest nume intr-o coloana din graficul de rambursare. Initial "prinicipalul" este suma imprumutata : 1000E.
Rambursarea creditului presupune rambursarea sumei (1000E) plus o dobanda, exprimata ca un procent anual (exemplu 7% pe an). Eventuale comisioane de administrare lunare se pot asimila tot dobanzii daca se calculeaza procentual din "principal".
Fapt un pic neintuitiv, dobanda nu se calculeaza anual, ci lunar. Practic, dupa prima luna in care ai folosit cei 1000E ai bancii, trebuie sa platesti dobanda pe luna respectiva. Cum sunt 12 luni intr-un an, dobanda va fi aproximativ 7% * 1000E /12 = 5.83E.
In momentul in care se incaseaza rata lunara, banca isi opreste intai dobanda pe luna precedenta (5.83E) apoi suma ramase se scade din datorie (din principal). Daca dobanda este 5.83E iar rata este de exemplu 7E, dupa prima luna ai reusit sa platesti din principal doar ... 1.17E (7E - 5.83E).
Urmatoarea luna vei plati dobanda la 1000E-1.17E = 998.83E. Dobanda va fi doar putin mai mica : 7%*998.83/12 = 5.82. Vei reusi deci sa platesti cu un cent mai mult din principal decat luna trecuta : 7 - 5.82 = 1.18. Luna urmatoare se intampla la fel, dobanda este putin mai mica, principalul datorat scade cu un pic mai mult. Procentul din rata care se scade din principal este foarte mic in primii ani. Abia dupa jumatatea creditului principalul scade mai repede la fiecare rata.
Mai jos este un grafic (sursa in imagine) despre cum variaza principalul si dobanda din rata fixa, la o dobanda un pic mai mica decat la noi cred. La un credit pe 30 ani, abia dupa 222 luni principalul devine mai mare decat dobanda (interest). De atunci atunci incolo rambursarea anticipata are un castig mai mic de 100% - pentru fiecare plata anticipata in valoarea unei rate sari mai putin de 2 luni in graficul de rambursare, pentru ca principalul devine mai mult de 50% din rata. Valorile pot sa difere in functie de lungimea creditului si in functie de dobanda, dar curba ramane asemanatoare.
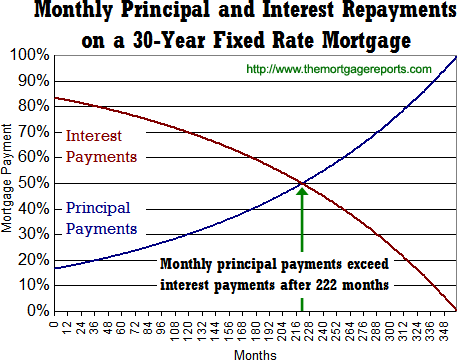 Dobanda platita este aria de sub linia rosie. Suma imprumutata este aria de deasupra liniei rosii. Aria totala reprezinta suma total platita prin rate. La dobanda mai mare "burta" curbei de rata (interest) se apropie mai mult de 100%, rezultand o arie mai mare de dobanda din valoarea totala a ratelor.
Pentru a obtine curba la un credit mai scurt, se pastreaza doar lunile respective de la sfarsitul creditului. La un credit mai lung, se lungeste graficul in stanga, linia dobanzii apropiindu-se de 100% din rata.
Observatii tehnice
- De fapt dobanda se calculeaza la numarul de zile intre doua scadente ale ratei, deci dobanda poate sa difere putin de la luna la luna. Pentru o luna de 30 zile dobanda ar fi 30/365 * 7% * 1000E = 5.7. Pentru o luna de 31 zile, dobanda ar fi 31/365 * 7% * 1000E = 5.9. Puteti observa acest fapt in scadentarul creditului calculand : dobanda/100 * principal_luna_anterioara * numar_zile / 365.
- Suma din principal se scade in data in care banca face debitul din contul curent in care s-a depus rata (nu atunci cand s-au depus banii). La o plata anticipata facuta in mijlocul lunii, se calculeaza dobanda la acea suma pe zilele trecute pana la debitul facut de banca.
- Ratele se depun intr-un cont bancar pe numele imprumutatului. De acolo banca debiteaza lunar rata trecuta in scadentar la data specificata.
- Depunerea in contul de rate a unei sume mai mari decat rata nu inseamna o plata anticipata. Banca va debita lunar si in ziua specificata doar suma din scadentar daca nu se face o cerere speciala catre banca. Se poate tine o rata in plus in acest cont pentru cazul in care uiti sa platesti o luna, dar la acei bani blocati dobanda este nesemnificativa sau zero.
- Banii depusi in plus fata de rata in contul de rate se pot retrage de la sediul bancii.
Durata creditului
In functie de rata maxima pe care imprumutatul o poate plati, durata minima a creditului variaza. Este clar ca durata nu poate fi mai mica de suma_imprumutata / rata (luni). Aceasta durata s-ar obtine daca dobanda la credit ar fi 0.
De obicei creditele sunt astfel calculate astfel incat sa rambursezi de 2-3 ori suma imprumutata, deci durata reala a creditului este de 2-3 ori mai mare decat suma_imprumutata / rata (luni).
Observam ca rata lunara trebuie sa fie ceva mai mare decat dobanda lunara la suma imprumutata, altfel datoria ar creste in loc sa scada. Cu cat diferenta este mai mica, creditul se intinde pe mai multi ani. Bineinteles ca exista un minim de ani. Maximum poate fi insa oricat teoretic (practic e limitat de speranta de viata a imprumutatului).
Daca rata lunara ar fi exact dobanda pe prima luna, nu ai reusi niciodata sa rambursezi creditul (principalul ar ramane constant). Cu cat rata lunara este mai mare fata de dobanda primei luni, cu atat creditul se ramburseaza mai repede si costul suplimentar este mai mic (dobanda total platita). Practic oamenii prefera sa ia o suma cat mai mare, crescand perioada creditului si implicit dobanda totala platita.
Pentru a plati cat mai putina dobanda, creditul trebuie sa fie pe cat mai putini ani, iar rata cat mai mare fata de dobanda lunara. Mai convenabil decat creditul cu "rate fixe" este un credit cu "rate descrescatoare" in care se plateste in fiecare luna o suma fixa din principal plus dobanda pe suma ramasa. Cum dobanda scade pe masura rambursarii, valoarea ratelor scade si ea. Acest tip de credit nu prea este folosit pentru ca scade suma maxima imprumutata. Se poate totusi simula un credit care nu bate pasul pe loc in primii ani prin rambursare anticipata.
Rambursarea anticipata totala
In orice moment al creditului, datoria catre banca se poate stinge achitand principalul din acel moment plus un comision de rambursare anticipata. Comisionul se presupune ca acopera dobanda pe care se baza banca pana in momentul in care reuseste sa re-imprumute acei bani rambursati "neasteptat". Un comision de 1% este echivalentul unei dobanzi de 12% pe o luna. Comisionul de rambursare anticipata se calculeaza doar la suma rambursata anticipat.
La o rambursare anticipala totala comisionul este de ordinul de marime al unei ratei (de fapt mai putin, al dobanzii pe o luna). La un comision mai mare de 3% (nesimtit as spune) suma este echivalenta cu dobanda la acei bani pe cateva luni. Consecinta este ca acest comision de rambursare anticipata se amortizeaza foarte repede prin dobanda economisita la acei bani. Comisionul se plateste procentual din suma rambursata anticipat, deci daca dai 100E anticipat cu 2% comision platesti 2E in plus, indiferent care este suma totala datorata.
Ce este interesant este ca creditul nu are "memorie". Dupa plata unei rate, urmatoarea luna este ca si cum ai fi facut un nou credit in valoare de suma datorata ramasa. La fel, se poate stinge datoria platind principalul din luna curenta (plus comision rambursare anticipata), fara a plati restul de dobanzi care erau trecute in scadentar pentru lunile si anii urmatori.
Pentru rambursarea anticipata trebuie facuta o cerere catre banca cu un numar de zile inainte de data in care banca va incasa banii. Pana la acea data, imprumutatul trebuie sa depuna in cont exact suma de bani care stinge datoria. Trebuie calculat foarte exact suma care stinge datoria. Daca sunt prea putin bani debitarea bancii nu va putea fi facuta, deci plata anticipata nu este valabila nici pentru suma mai mica depusa. Daca sunt prea multi bani depusi, trebuie apoi ridicati de la banca. Sumele prea mici nu se pot recupera in numerar insa. Banca poate furniza suma exacta necesara luand in considerare dobanda pe zilele pana la data in care se executa debitul sumei rambursate anticipat.
Rambursarea anticipata partiala
In orice luna se poate face o plata anticipata din credit, peste rata lunara din scadentar. Plata anticipata inseamna ca principalul datorat scade cu acea suma platita anticipat. Pe langa aceasta suma trebuie depus in contul de rate si comisionul de rambursare anticipata.
Cel mai simplu se face rambursarea anticipata cu incasare in aceeasi zi cu rata. Daca incasarea anticipata se face in mijlocul perioadei dintre scadentele ratelor, calculul se complica putin, intrucat banca nu are voie sa incaseze dobanda pe banii returnati anticipati dupa momentul platii. Dobanda pe zilele dinainte de plata anticipata se va calcula la principalul initial, iar dobanda pe restul zilelor pana la rata se va calcula la suma mai mica ramasa dupa plata anticipata.
Daca ai o suma X disponibila pentru rambursarea anticipata, poti face o cerere catre banca de ramburare anticipata pentru suma X. Se va specifica data in care banca va incasa acea suma anticipat. Cererea trebuie facuta cu un numar de zile inainte - este trecut in contractul de credit.
Pana la acea data trebuie depus in contul de rate suma X plus comisionul de rambursare anticipata (exemplu 2 * X / 100). Poate fi destul de rentabil ca virarea sa se faca cu ordin de plata, prin internet banking. La sume mari, comisionul ordinului de plata este mai mic decat comisionul de extragere a banilor de la bancomat. Numarul de cont al contului de rate se afla de la banca sau din contract.
Bancile au de obicei si un mod in care declari suma pe care o vei depune si calculeaza ei cat este comision si cat este din principal. Mie mi se pare mai simplu sa specific suma platita anticipat si sa calculez singur comisionul (il poate confirma si banca).
Cat castigi la rambursare anticipata partiala
Minimul pe care il castigi la o rambursare anticipata este dobanda pe acea suma pe restul de timp ramas pana la sfarsitul creditului. La inceput castigul este mult mai mare daca pastrezi aceeasi rata si scazi perioada de rambursare. Practic castigi si dobanda pe lunile cu care s-a scurtat creditul la o parte din banii ramasi.
O prima aproximare:
Daca ai depune banii cu dobanda de 7% cu capitalizare, suma s-ar dubla la fiecare 10 ani, deci in 20 ani ai acumula de 4 ori suma depusa, deci ai castiga de 3 ori suma initiala.
La fel, daca creditul mai are 20 ani, castigi cel putin de 3 ori suma rambursata anticipat, ca dobanda pe care nu o vei mai plati la aceasta suma. Dupa rambursarea anticipata insa, perioada de rambursare scade, deci urmatoare rambursare va economisi dobanda pe o perioada mai mica.
Calculul exact al economisirii la rambursare anticipata:
Poti calcula simplu castigul la o rambursare anticipata:
- se ia graficul de rambursare si se merge la suma de principal corespunzatoare lunii viitoare (P)
- se scade suma de rambursat anticipat la acest principal (P-X)
- se coboara pe coloana "principal" pana suma din coloana devine aproximativ egala cu (P-X)
- numarul de luni sarite reprezinta numarul de rate economisite
- Inmultind numarul de luni cu rata se obtine suma economisita
Secretul sta in faptul ca din banii rambursati anticipat nu se plateste si dobanda. Dobanda este acoperita total de rata lunara. Orice rambursare anticipata se scade direct din principal.
Atentie, rata lunara trebuie platita chiar daca se face o rambursare anticipata (daca nu se specifica altfel in cerere). De asemenea, o rambursare anticipata nu inseamna ca ai voie sa nu mai platesti rata urmatoare. La fiecare scadenta banca trebuie sa incaseze dobanda la banii datorati pe luna anterioara, altfel percepe penalizari.
Ca o recomandare, platile anticipate merita facute cand se acumuleaza 3-6luni de economii. Chiar daca marginal este mai eficient sa faci plata in fiecare luna, efortul logistic (cerere, virare, verificare) nu merita diferenta, mai ales daca pui in calcul si comisionul de virare. Practic, la fiecare intarziere a platii cu o luna pierzi doar dobanda lunara pe acea suma, care se poate acoperi partial cu dobanda la care poti depune banii in banca.
Concluzie
Daca calculezi cati bani castigi rambursand anticipat o parte din credit sigur ramai uimit.
Bineinteles ca acel castig trebuie comparat cu castigul pe care l-ai avea depunand banii cu dobanda la o banca sau investind intr-o afacere (daca este cazul). Totusi, in cele mai multe cazuri castigul prin rambursare anticipata este mai mare.
In cazul imprumutului imobiliar facut pentru familie, e putin probabil sa poti folosi banii economisiti mai eficient decat platind anticipat creditul. Bineinteles ca nu trebuie sa faci economie neglijand sanatatea, siguranta vietii si a bunurilor, altfel va trebui sa platesti "dobanda" pe acesti bani economisiti. Odata acoperite necesitatile primare insa, orice economie facuta azi aduce castiguri mult mai mari in viitor.
P.S. Este totusi o idee buna sa pastrati "la saltea" 3 rate + cheltuieli lunare pentru cazul in care sunteti fortati sa cautati un alt serviciu. Daca ii rambursati anticipat, nu poteti spune bancii sa va pasuiasca 3 luni.
Update: Un cititor (Claudiu Muntean) mi-a trimis un Excel de calcul al ratelor, îl găsiți aici.
187 comments
Comments are closed for this article.
interesant articol (chiar voiam sa fac o rambusrsare anticipata partiala, idee pe care o am de vr'o doua luni si nu eram constient ca exista un decalaj intre momentul in care depun cererea si momentul in care se calculeaza efectiv plata); altfel, ar fi fost chiar si mai interesant daca exemplul concret din articol (credit de x pentru o peroapda de y) ar fi fost calculat pana la final (de ex ce inseamna rambursarea a 20% din x dupa un an de credit) si chiar exemplificat cu ceva desene (grafice)
http://achitati-va-creditul-fara-dobanzi.blogspot.ro/
@Ciprian : am adaugat si un grafic si explicatii.
Nici nu va imaginati cat impact poate avea articolul dvs. Cred ca ajutati multi oameni sa" vada" hatisurile creditarii. Un gand bun din partea mea. Merci fain.
Punctul asta de vedere este corect, dar nu este singurul: uneori poate sa fie mai eficient sa folosesc banii disponibili pentru returnarea creditului in avans pentru "a face" alti bani cu care sa platesc ratele la termen si sa mai si ramana. Bineinteles ca varianta asta nu este mereu disponibila si in nici un caz comoda, dar atunci cand este s-ar putea sa fie cea castigatoare.
Corect. Dar televizorul nu este o astfel de investitie si nici multe alte produse luate pe credit.
Stire, se scade sau chiar se elimina comisionul de plata anticipata:
http://economie.hotnews.ro/stiri-finante_banci-7395875-guvern-comisionul-rambursare-anticipata-creditelor-dobanda-fixa-fost-limitat-maxim-1-cazul-imprumuturilor-dobanda-variabila-comisionul-este-eliminat.htm
Foarte faina si concisa prezentarea.
V.
Mai este un punct de vedere; Daca ai imprumutat de la banca suma X se presupune ca ai avut nevoie de banii aceia, pt. ca altfel ai fi imprumutat X-Y (unde Y se presupune ca e suma pe care vrei si poti sa o platesti in avans). Deci economia maxima este sa nu imprumuti bani de la banca daca nu ii folosesti.
Un post prost de la cap la coada!
Sistemul bancar acum se taraie spre groapa finala! In US numai anul asta au cazut peste 60 de banci iar in ultimii ani cateva sute! Decat sa creditezi sistemul acum mai bine ii lasi sa crape!
La vremuri de criza solutii de criza: de ce sa dai acum bani bancilor (mai ales ca ai incotro) in loc sa iti fdaci o rezerva consistenta pentru cand nu vei mai avea slujab, afacerea ti se va prabusi... curand
@"Mai este un punct de vedere"
Sunt de acord ca daca te-ai imprumutat probabil ca aveai nevoie, si posibil sa te fi imprumutat si la maximul pe care l-a permis banca pentru un credit imobiliar. Asta nu inseamna insa ca nu poti economisi un leu in plus pentru o rambursare partiala anticipata daca tot ai facut creditul.
@"Un post prost":
Am si recomandat pastrarea unui stoc de urgenta. Eu am spus minim 3 luni, dar poate fi mai mult in functie de situatia fiecaruia, riscul respectivei industrii in care lucrezi, in cat timp crezi ca gasesti un alt loc de munca la nevoie.
Bancile nu se pot prabusii toate, adica nu vor fi lasate. Pot fi salvate oricand punand tipografia in actiune. Si daca se prabuseste banca ta, tot nu inseamna ca scapi de credit, datoria se vinde altei banci care va dori sa recupereze banii.
Intr-un articol mai vechi am imaginat un model economic simplificat din care rezulta ca va urma ori o dezinflatie (daca nu se mai tiparesc bani), ori o inflatie mare daca se vor tipari prea multi. Sansele sa fie pastrata valoarea actuala sunt foarte mici.
Daca va urma o inflatie, ghinion, puteam sa investesc in distractie si sa platesc creditul mai usor cu salariul marit de inflatie (desi vor creste si dobanzile mult). Mediul economic va fi complicat, e bine sa am mai putin datorie.
Daca va urma o dezinflatie, va fi din ce in ce mai greu de platit creditul. Prefer sa fiu trecut de anii in care "bati pasul pe loc". La nevoie se poate face o refinantare cu lungirea la loc a creditului. Daca investesc in lucruri nu le voi putea vinde usor. Pot tine banii la banca, dar la sume mari risc in caz de faliment al bancii. Daca tin banii "la saltea", platesc practic dobanda pe ei, prin dobanda la credit.
Atentie si la scaderea preturilor caselor. Daca valoarea casei scade sub principalul datorat, banca poate cere noi garantii sau chiar rambursarea creditului.
Eu zic ca merita pastrata o suma tampon "la saltea" si restul platit anticipat in limita posibilitatilor. Daca mergem pe scenariu apocaliptic ca nu vom mai gasi de lucru un an, ca se prabuseste totul in cenusa, oricum nu ne salveaza niciuna dintre strategii.
Se aplica legea cu 0,5-1% comision maxim la rambursarea anticipata si la Leasing-uri?eu vreau sa inchid un contract de leasing anticipat , incheiat cu Impuls Leasing Romania IFN( institutie financiara nebancara)...Multumesc
Nu sunt specialist in legislatia leasingului (si nici in legislatie in general), dar un articol pare sa sugereze ca si institiile nebancare se incadreaza : http://www.conso.ro/credite-nevoi-personale/comision-de-rambursare-anticipata-eliminat-din-21-iunie
"Ordonanta de urgenta prin care guvernul a limitat la cel mult 1% comisionul de rambursare anticipata in cazul creditelor contractate de populatie va intra in vigoare din 21 iunie.
Dupa aceasta data, bancile si institutiile financiare nebancare vor putea percepe un comision de rambursare anticipata numai in cazul creditelor cu dobanda fixa.
Acesta este plafonat la 1% daca perioada ramasa pana la scadenta este mai mare de 1 an si la 0,5% in cazul in care rambursarea anticipata are loc cu mai putin de 1 an inainte de scadenta."
Vedeti si : http://www.sfin.ro/articol_20062/economii_importante_prin_eliminarea_comisionului_de_rambursare_anticipata_la_credite.html
salutare. interesant articol. ce poti spune despre comisionul de risc perceput de banca volksbank de 0,22% aplicat la soldul creditului pe toata perioada creditului, in conditiile in care este un credit ipotecar si riscurile sunt ale celui care se imprumuta nu al bancii... conform noii legislatii acesta se va elimina? pentru ca nu se gaseste in comisioanele care raman?
Nu stiu legal cum este, dar (i)moral comisionul de risc este o dobanda mascata. Parca era lunar, deci 0.22% inmultit cu 12luni da 2.6 puncte procentuale care se adauga la dobanda "afisata". Este o incercare de pacalire a clientului daca ma intrebi pe mine.
Singurul argument poate fi ca comisionul de risc se poate scoate la un moment dat, dupa aderarea la euro de exemplu. Nu stiu daca este afectat cumva de noua legislatie.
ce parere aveti de returnari anticipate de 1 ron , 2 ron , 1,5 ron etc zilnice. la unele banci contractul permite zilnic , la altele doar lunar. costul procesarii actelor e mai mare decat orice comision de rambursare anticipata. macar le dam si noi de lucru :)
ar fi o idee, dar consuma timp si la cel care cere
Spune-mi te rog.. in cazul in care doresti sa faci rambursari anticipate in primii 5-10 ani ai contractului de credit, e mai avantajos sa pornesti cu rata fixa sau rata descrescatoare?
@Ciprian
Creditul cu rată descrescătoare este mai "ieftin" în sine, în sensul că plătești creditul mai repede, deci plătești mai puțină dobândă peste suma împrumutată. Rata este însă mai mare la început și scade. A apărut așa ceva în Romania ?
Dacă comisionul de rambursare anticipată ar fi 0, atunci creditul cu dobândă variabilă este echivalent cu creditul cu dobândă fixă la care faci in fiecare lună o rambursare anticipată cu păstrarea ratei (reducerea perioadei).
Întrucât cel cu rată descrescătoare deja "conține o rambursare anticipată", încă o rambursare anticipată în plus are efect mai puțin spectaculos, dar este înca profitabilă.
Foarte puțin câștigi dacă păstrezi perioada și scazi rata, practic ar fi ca și cum ai contracta un credit putin mai mic, la care ești din nou la început de credit.
Mai explicit:
Creditul cu rata fixă este făcut astfel încăt să platești la început aproape doar dobândă lunară și foarte puțin din suma împrumutată ("principalul"). Datoria ta scade greu, deci și dobânda adunată din fiecare lună este mare. Dobânda adunată formează cât plătești în plus peste suma împrumutată.
Creditul cu rată variabilă plătește în fiecare lună dobânda pe luna trecută plus o sumă fixă din datoria efectivă (numită "principal"). În fiecare lună principalul scade cu acea sumă fixă, dobânda pe urmatoarea lună este mai mică, deci rata scade. Față de rata fixă, principalul scade mai repede, dobânda cumulată plătită la credit este mai mică.
Orice ban împrumutat te costă dobănda/lună cu capitalizare cât timp il datorezi. O dobândă de 7% face să DUBLEZE datoria la fiecare 10 ani.
Dacă plătești anticipat 1leu la un credit care mai are 10 ani economisești 2-1=1leu dobândă, dacă creditul mai are 20ani economisești 4-1=3lei, dacă creditul mai are 30ani economisești 8-1=7lei dobândă.
Multumesc pentru raspuns.. pana la urma am ales rate egale, in ideea rambursarii anticipate.. Rate descrescatoare se ofera la mai multe banci gen BCR, BRD. Eu mi-am facut creditul la BCR dar ratele erau foarte variabile.. in sensul ca nu descresteau cum ar fi fost normal, liniar, ci ba cresteau, ba scadeau, cresteau iarasi.. Asa ca am preferat varianta sigura, desi in termeni de rambursare normala e mai scumpa.. Multumesc inca o data pentru raspuns
Foarte bun articolul..
@Ciprian
Ratele variaza de la luna la luna in functie de numarul de zile din luna. Daca luna are 30 zile se plateste 30/365*dobanda*principal. Daca are 31 rata este mai mare.
De fapt nu conteaza ziua platii, ci data debitului din desfasurator, care se poate amana pe urmatoarea zi lucratoare, caz in care se poate plati dobanda la mai mult de 31 zile, urmand ca urmatoarea rata sa fie mai mica.
Nu cred ca au voie sa modifice o dobanda chiar si variabila fara sa te instiinteze cumva, ca sa stii si tu cat sa depui in cont.
P.S. 30/365*dobanda*principal este dobanda lunara, nu toata rata. Restul din rata se scade din datoria propriu zisa (numita principal). Cu cat suma data in plus pe langa dobanda este mai mare, cu atat scapi mai repede de credit si platesti mai putina dobanda pe langa.